
Sidera Insights
En esta semana:
- El modelo recuperó algo de convicción alcista, pero la participación empeoró. BULL subió de 47,3% a 51,8%, mientras el porcentaje de acciones sobre su media de 200 días cayó de 62,6% a 54,9%.
- El petróleo y las tasas largas volvieron a presionar. El WTI llegó a USD 97,26 en el último dato disponible y el Treasury a 10 años subió a 4,95%.
- Aparecieron ventanas puntuales. BKNG (Booking Holdings) entró en sobreventa; BMI (Badger Meter), CTRE (CareTrust REIT) y ERIE (Erie Indemnity) también cerraron en zonas favorables.
- La curva en pesos todavía espera más devaluación que inflación. Inflación implícita cercana a 20,6% frente a devaluación implícita de 24,2%, con dólar mayorista en $1.510.
Opinión personal: La semana pasada seguimos sin asignar capital nuevo. Esta vez aparecen oportunidades concretas, aunque el contexto general no se volvió cómodo. El modelo aumentó la probabilidad alcista, pero también subió la bajista y cayó con fuerza la amplitud. Hay menos empresas sosteniendo al índice.
Separaría la lectura del mercado de la entrada en cada empresa. No compraría el índice por esta señal. Sí empezaría posiciones escalonadas en cuatro nombres donde coinciden negocio, precio y una tesis que venimos trabajando.
Booking por fin entró en la ventana de compra que estábamos esperando. Cayó casi 20% en un mes, el RSI bajó a 20 y el precio quedó junto a la banda inferior de Bollinger. El dividendo es pequeño y no es el centro de la tesis; lo atractivo es que el precio volvió a una zona favorable frente a su propia historia. Como la caída puede continuar, empezaría con una posición pequeña y sumaría en etapas.
Erie es un caso distinto. La trajimos por primera vez al informe el 18 de junio, cerca de USD 219,89, y desde entonces subió 11,4%, hasta USD 245,03, unos 9,1 puntos más que el SPY. La corrección reciente, con RSI de 30 y el precio cerca de la banda inferior, abre una pequeña ventana para volver a comprar. Es una entrada mucho menos obvia que la de Booking y no amerita perseguir una posición completa, pero esperamos que también sea rentable a largo plazo si la tesis operativa continúa cumpliéndose. Badger Meter atraviesa una pausa en proyectos de agua, aunque el precio ya refleja parte de esa debilidad. CareTrust también sigue dentro de su ventana de compra.
Entre las oportunidades que detectamos en semanas anteriores, LTC merece una actualización. La publicamos el 14 de agosto a USD 40,22 y desde entonces subió 5,1%, hasta USD 42,27. Todavía le vemos recorrido, pero la entrada perdió margen de seguridad: el RSI llegó a 70 y el precio quedó cerca de la banda superior de Bollinger. Mientras se mantenga así, no entraría con la misma confianza que entonces; preferiría esperar una corrección o una consolidación.
Esta semana abrimos Notas, una sección de lecturas cortas que parte de un dato concreto y lo conecta con alguna de nuestras tesis. La idea es seguir una discusión mientras todavía está ocurriendo, sin esperar al informe semanal ni forzar una recomendación.
El shock del Golfo ya está en el productor sigue el recorrido del petróleo hacia los precios industriales y, eventualmente, el consumidor.
IA y centros de datos: quién paga la red eléctrica pregunta quién financia las obras que exige la nueva demanda y bajo qué condiciones recupera ese capital.
Pensiones y bonos: por qué importa el cambio de comprador explica por qué una base de compradores más sensible al rendimiento puede volver más inestables las tasas largas.
“Ningún activo es tan bueno como para que no pueda estar sobrevaluado.”
Howard Marks, Are You an Investor or a Speculator? (1997)
Buena semana,
Tom
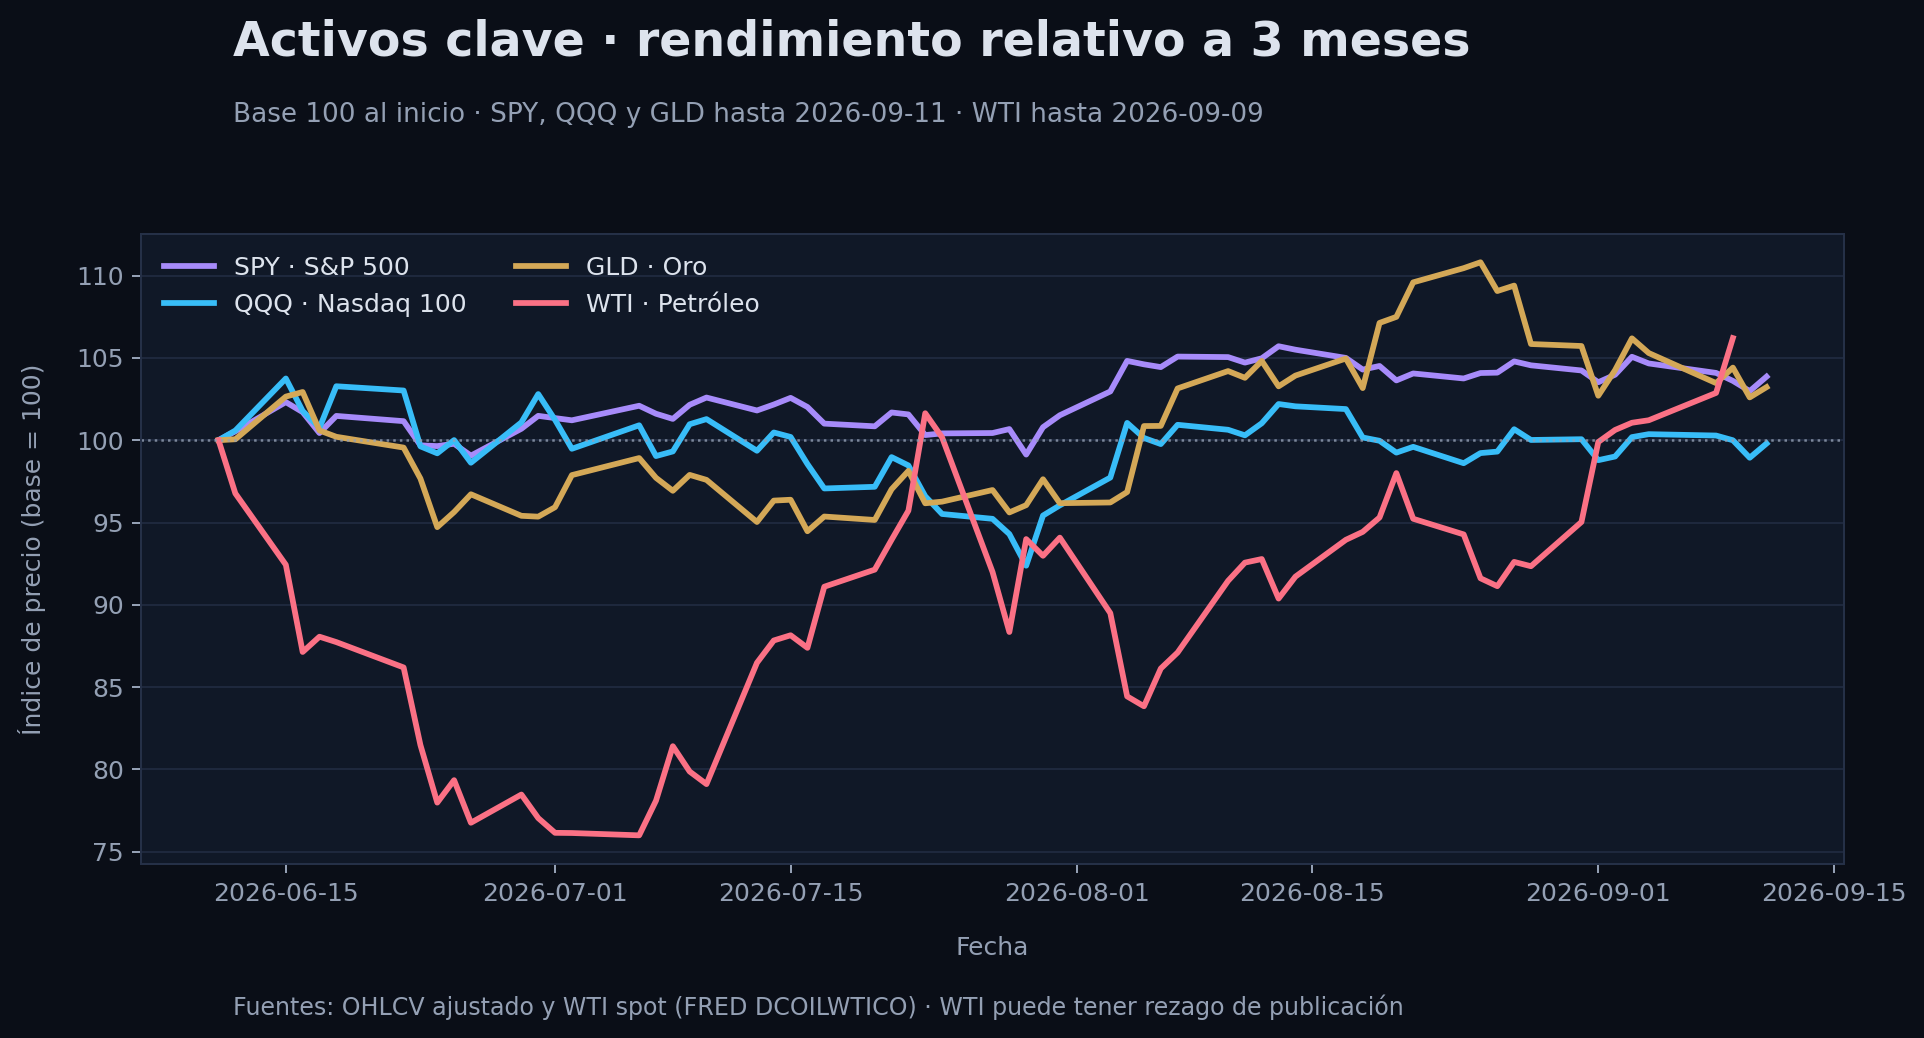
SPY cerró en USD 764,29, con una baja semanal de 0,8%. El modelo mantiene el escenario BULL en 51,8%, aunque la amplitud bajó casi ocho puntos.
Energía sigue liderando a tres meses. En acciones individuales, buscamos que coincidan la calidad del negocio, una valoración razonable y señales favorables de entrada.
Tasas largas, petróleo, deterioro de la amplitud y la capacidad de BKNG, BMI, CTRE y ERIE de sostener sus tesis fundamentales.
Régimen de mercado: BULL
El escenario alcista subió a 51,8%, pero la mejora no fue limpia. BEAR también avanzó a 30,1% y NEUTRAL cayó a 18,1%. La amplitud pasó de 62,6% a 54,9%: el índice conserva soporte, aunque con menos acciones participando.
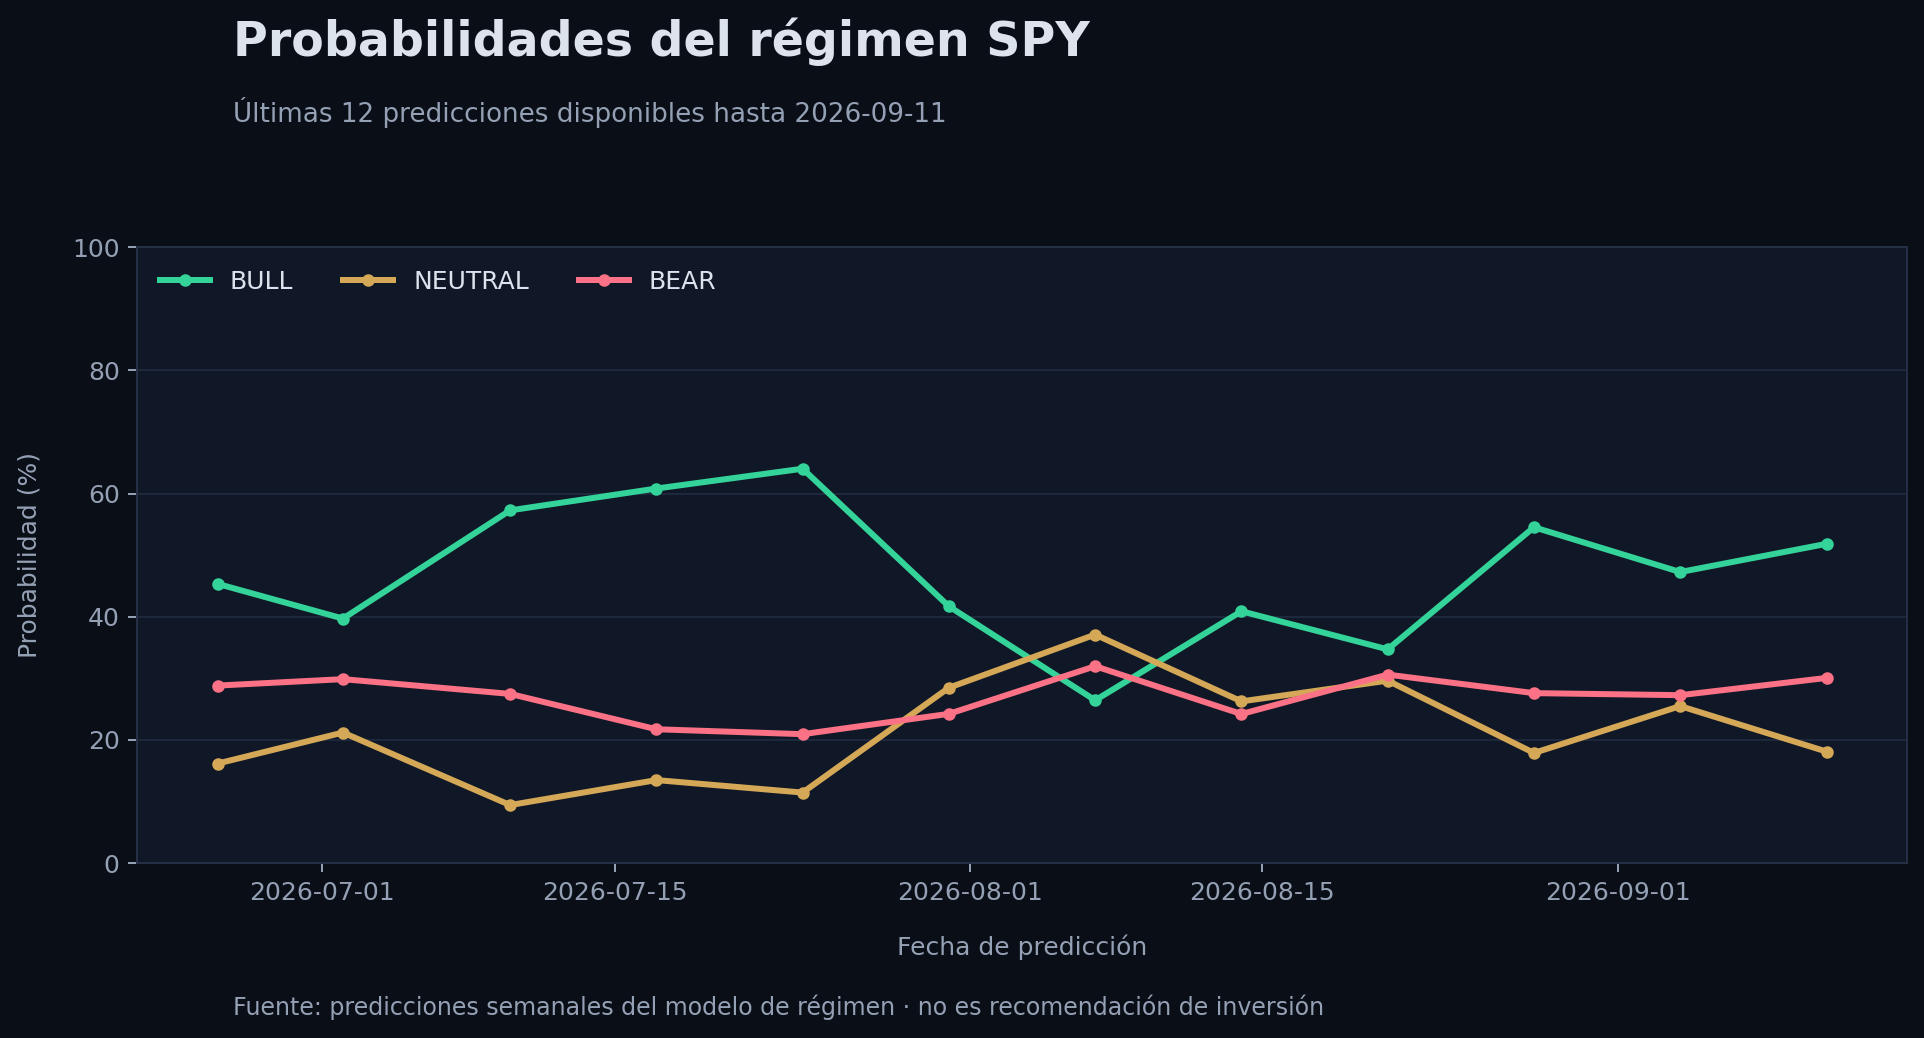
El informe completo agrega tres controles para distinguir una tendencia de fondo de un movimiento aislado: dirección suavizada del precio, rupturas estadísticas y episodios persistentes de tensión. Leer el deep dive del régimen de SPY.
| Escenario | 4 SEP | 11 SEP | Cambio |
|---|---|---|---|
| BULL | 47,3% | 51,8% | +4,6 pp |
| NEUTRAL | 25,5% | 18,1% | −7,4 pp |
| BEAR | 27,3% | 30,1% | +2,8 pp |
| Activo | Cierre / semana |
|---|---|
| SPY (S&P 500) | USD 764,29 · −0,8% |
| QQQ (Nasdaq 100) | USD 714,88 · −0,6% |
| GLD (oro) | USD 398,77 · −2,0% |
| WTI (petróleo) | USD 97,26 · +6,3% |
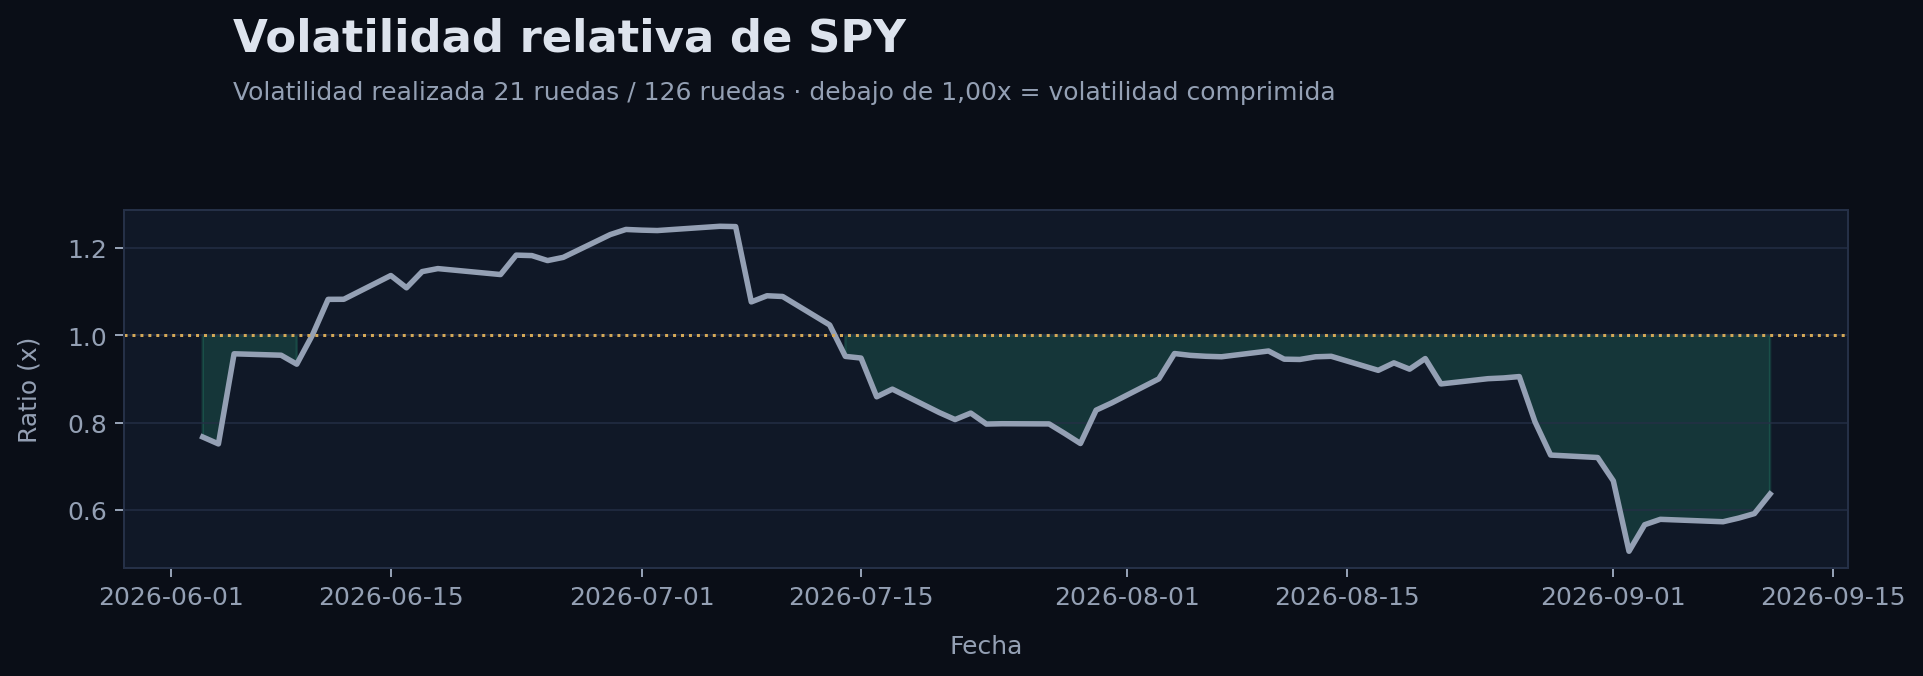
Tasas y volatilidad. El Treasury a 10 años cerró el último dato en 4,95%, 17 puntos básicos arriba. La curva 2s10s quedó en 39 puntos básicos y el VIX subió a 17,84. El put/call de SPY bajó a 1,04 y volvió a una lectura de demanda fuerte por calls. No es una señal suficiente para comprar el índice.
Rotación sectorial
Energía mantiene el liderazgo relativo: superó a SPY por 7,8% en un mes y 11,0% en tres meses. Tecnología y comunicaciones lideraron en la semana, pero siguen por debajo del índice en la ventana de tres meses. Industria, real estate y consumo discrecional continúan rezagados.
| Sector | 7 días | 21 días | 63 días |
|---|---|---|---|
| Energía (XLE) | +0,2% | +7,8% | +11,0% |
| Finanzas (XLF) | −0,2% | −0,1% | +5,3% |
| Salud (XLV) | −4,0% | −0,8% | +3,9% |
| Tecnología (XLK) | +1,9% | +0,4% | −1,3% |
| Comunicaciones (XLC) | +1,2% | +3,2% | −3,2% |
| Industria (XLI) | −0,5% | −6,2% | −5,2% |
| Real estate (XLRE) | −1,7% | −1,3% | −6,4% |
| Consumo discrecional (XLY) | −1,8% | −3,1% | −6,5% |
La valuación EV/Ventas del tramo alto del mercado fue el principal aporte alcista. La brecha VXN menos VIX restó, mientras tecnología relativa aportó poco. El modelo ve continuidad posible, pero la amplitud y el salto de tasas piden selección, no complacencia.
La curva todavía pide cobertura cambiaria
El dólar mayorista se ubicó cerca de $1.510. La inflación de agosto fue 1,7% y el proyecto de Presupuesto 2026 plantea crecimiento real de 5%, inflación de 10,1% y superávit primario. Son supuestos exigentes que el mercado todavía debe validar.
En la curva en pesos, el T30J7 rinde cerca de 28,9% efectivo anual. Comparado con el TZX27, deja una inflación implícita de 20,6%. Frente al TZV27, la devaluación implícita ronda 24,2%. La diferencia confirma que el mercado espera que el dólar oficial avance algo más que los precios.
Bonos en dólares. En los videos de la semana reapareció el debate sobre AO28 y AO29 como alternativas de valor relativo. Lo tomaría como una idea para estudiar, no como una señal automática: el resultado depende de la capacidad de pago y del acceso futuro al financiamiento.
El petróleo cerca de USD 100 favorece el potencial exportador de Vaca Muerta, pero también encarece transporte e insumos y puede complicar la desinflación.
Ideas que aparecieron en los videos de la semana. Son puntos de partida para investigar, no nuestra selección.
Acciones argentinas golpeadas. Holcim Argentina, Grupo Concesionario del Oeste y Mirgor aparecieron como posibles recuperaciones después de caídas fuertes. El bajo volumen y la dependencia del ciclo local exigen paciencia.
Tecnología y dividendos. Broadcom y ASML concentraron parte de la conversación internacional. En real estate, se discutieron REXR, AMT, ADC, SPG y VICI como fuentes de renta, con sensibilidad distinta a tasas y actividad.
Nuestra diferencia. Esta semana no elegimos por narrativa sectorial. Priorizamos empresas donde la tesis previa sigue vigente y el precio volvió a una zona defendible.
Nuestra lectura sistemática de la semana.
Recordá: esto no es una recomendación de compra. Son empresas que considero interesantes para seguir. Antes de entrar, buscaría un RSI entre 30 y 40. Si no sabés dónde verlo, podés consultarlo en Investing o Yahoo Finance.
Booking por fin entra en la ventana de compra que veníamos esperando después de caer 10% en una semana, hasta USD 173,92. El RSI bajó a 20 y el precio quedó junto a la banda inferior de Bollinger, una combinación que abre una entrada atractiva, aunque no garantiza que la caída haya terminado.
La tesis sigue viva: Booking reúne inventario, precios, pagos, reputación y demanda global en una sola plataforma, activos valiosos si los agentes de inteligencia artificial terminan reservando viajes. El dividendo es pequeño y no es el centro del caso; la oportunidad aparece por la combinación de negocio, valoración y precio de entrada. Preferimos empezar con una posición pequeña y sumar en etapas. Leer deep dive.
Badger Meter cerró en USD 125,13, con RSI de 37,7 y el precio en el 9% inferior de sus bandas. El dividendo ordinario subió de USD 0,40 a USD 0,44 por trimestre; no se trata de un pago excepcional.
La empresa vende una pieza difícil de sustituir de la modernización del agua: medidores, comunicaciones y software integrados en las redes de servicios públicos. El segundo trimestre fue flojo frente a 2025, pero las ventas mejoraron 10% contra el trimestre anterior y comenzaron algunos despliegues adjudicados. El balance sigue fuerte y la acción está mucho más barata que en su historia reciente. Leer deep dive.
CareTrust sigue dentro de la ventana que marcamos: cerró en USD 38,62, con RSI de 38,9 y cerca de la banda inferior. El rendimiento por dividendo también se mantiene en una zona favorable frente a su historia. En el segundo trimestre, el FFO normalizado por acción creció 19% y la empresa elevó su guía.
El caso depende de que el crecimiento por adquisiciones compense el costo de emitir acciones. La dilución cercana a 21,5% es el riesgo visible. La pregunta central es si el AFFO por acción seguirá creciendo cuando se entreguen las acciones comprometidas y si el costo de capital se mantiene por debajo de los rendimientos de la cartera. Leer deep dive.
Erie cerró en USD 245,03, con RSI de 30 y cerca de la banda inferior. Desde que la trajimos al informe el 18 de junio acumula una suba de 11,4%, pero la corrección reciente abre una pequeña ventana para volver a comprar. El rendimiento por dividendo ronda 2,3% y se encuentra en una zona favorable frente a su historia. La empresa administra el negocio de seguros de Erie y cobra una comisión ligada a las primas emitidas, sin asumir directamente la mayor parte del riesgo asegurador.
En el segundo trimestre, sus ingresos por emisión y renovación crecieron 4,7% y la ganancia por acción subió de USD 3,34 a USD 3,45. La contracara es que las pólizas en vigor cayeron 2%, la retención bajó a 87,5% y sigue abierto el litigio sobre la comisión del 25%. Leer deep dive.
Esta edición incluye cinco análisis completos: SPY (régimen) · BKNG · BMI · CTRE · ERIE.
Si querés ver análisis de empresas de semanas anteriores: Deep Dives.
Versión web en Sidera Insights. Original también en Beehiiv. Contenido educativo; no es asesoramiento financiero.
Gratis. Todos los lunes a la mañana.