
Tasas de interés: el precio del tiempo
Esto es Formación para invertir, nuestra serie educativa de mitad de semana. En las cartas anteriores vimos cómo leer un negocio y su ventaja competitiva. Hoy empezamos a estudiar el precio. Si querés las entregas anteriores: Formación para invertir.
Esta es una entrega en dos partes. El mercado de deuda es enorme. Sus tasas terminan influyendo sobre acciones, empresas, monedas y países.
Para entenderlo necesitamos avanzar con un poco de paciencia y empezar por una idea muy simple. ¿Qué precio tiene esperar? Esta primera parte explica de dónde sale una tasa y cómo entra en la valuación de una empresa.
La próxima carta lleva esa intuición a los bonos, los Treasuries, la deuda privada, la deuda de otros países y el carry trade. Hay algunas fórmulas. La cuenta importa menos que la dirección del efecto.
La tasa de interés es el precio de esperar. Expresa cuánto vale tener recursos hoy frente a recibirlos en el futuro.
La carta
Una empresa puede tener una ventaja competitiva real y sostener sus retornos durante años. Todavía queda una pregunta. ¿Cuánto conviene pagar hoy por ganancias que pueden llegar dentro de mucho tiempo?
La respuesta depende de la tasa de interés. Parece un porcentaje más en una pantalla, pero atraviesa casi todos los precios financieros.
Antes del dinero
Imaginá que todavía no existe el dinero. Tenés diez bolsas de trigo. Otra persona te las pide para sembrar y promete devolvértelas después de la próxima cosecha.
Si aceptás, durante un año no podés comer ese trigo, sembrarlo vos ni cambiarlo por otra cosa. Además, existe el riesgo de que la cosecha salga mal. Por eso tiene sentido pedir once bolsas en el futuro a cambio de entregar diez hoy.
Esa bolsa adicional te compensa por esperar, por renunciar a otros usos y por asumir riesgo. La relación entre presente y futuro ya existía antes que los pesos, los dólares y los bancos centrales.
Los economistas llaman preferencia temporal a nuestra tendencia a valorar más un recurso disponible hoy que el mismo recurso disponible después. Esperar tiene un costo. La tasa pone un número sobre ese costo.
Renunciás a usar el dinero durante un tiempo.
El dinero futuro puede comprar menos.
El deudor puede pagar tarde o no pagar.
Recuperar el dinero dentro de diez años suele exigir más compensación que recuperarlo mañana.
Por eso dos préstamos pueden pagar tasas diferentes aunque duren lo mismo. Cambian el deudor, la moneda, la garantía y la facilidad para vender el préstamo.
¿La tasa está alta o baja?
¿Alta o baja contra qué inflación, qué riesgo, qué plazo y qué relación entre ahorro e inversión?
Tasa nominal y tasa real
La tasa que aparece en una cuenta bancaria o en un bono suele ser nominal. Para saber cuánto aumenta tu poder de compra, hay que descontar la inflación esperada.
Si una inversión paga 8% y los precios suben 5%, tu poder de compra aumenta cerca de 3%. La cuenta exacta da 2,86%, pero la resta alcanza para entender la idea.
La palabra importante es esperada. Una tasa de hoy intenta compensar la inflación de mañana. El dato del año pasado sirve como referencia, pero el mercado mira hacia adelante.
Una tasa que existe y varias que podemos observar
Hasta acá hablamos de una relación económica básica. Las personas deciden cuánto consumir hoy, cuánto ahorrar y qué proyectos financiar. De esas decisiones surge una tasa compatible con el ahorro disponible y las oportunidades de inversión.
Distintos economistas le dieron nombres parecidos a partes de esta idea.
- Ludwig von Mises llamó tasa originaria a la diferencia de valor entre bienes presentes y futuros. Es la idea del trigo expresada de forma teórica.
- Knut Wicksell llamó tasa natural a una tasa compatible con el equilibrio entre ahorro e inversión.
- La macroeconomía moderna estima una tasa neutral, conocida como r*. Sería una tasa real que permite que la economía crezca cerca de su capacidad sin generar una presión persistente sobre la inflación.
Estas tasas no aparecen en una pantalla. Son conceptos que intentamos estimar. Pueden cambiar cuando cambia la productividad, la población, el deseo de ahorrar o la cantidad de proyectos atractivos.
La tasa de política sí es observable. Es la tasa de muy corto plazo sobre la que influye un banco central. Desde ahí afecta el crédito, las expectativas y, de manera indirecta, las tasas a plazos más largos.
Una tasa de política de 2% puede ser expansiva en un momento y restrictiva en otro. Depende de la inflación esperada y de esa tasa neutral que nadie puede observar con precisión.
Cuando la tasa monetaria queda demasiado baja
Supongamos que pedir prestado se vuelve muy barato. De pronto, muchos proyectos parecen rentables. Las familias adelantan compras y las empresas invierten más.
Eso puede ser saludable si había recursos sin usar. El problema aparece cuando el gasto crece más rápido que la capacidad de producir. Hay más dinero buscando los mismos bienes, trabajadores, máquinas o terrenos. Los precios pueden subir.
La Escuela Austríaca agrega otra preocupación. El crédito muy barato durante mucho tiempo puede financiar proyectos que solo funcionan mientras la tasa siga baja. Cuando el costo del dinero vuelve a subir, algunos dejan de ser viables. A ese error de asignación lo llama mala inversión o malinvestment.
- Baja el costo de pedir prestado.
- Más compras y proyectos parecen posibles.
- Sube la demanda de recursos y activos.
- Si la producción no acompaña, suben precios o aparecen inversiones difíciles de sostener.
- Cuando la tasa se normaliza, llega el ajuste.
La inflación puede aparecer primero en propiedades, acciones o bonos y después en bienes de consumo. También puede no aparecer si la economía tenía mucha capacidad libre o si la oferta crece al mismo ritmo.
Una tasa nominal baja tampoco demuestra que haya un desajuste. La tasa neutral puede bajar porque la sociedad ahorra más, la población envejece o existen menos proyectos rentables. El diagnóstico siempre tiene incertidumbre.
¿Cómo puede haber tasas negativas?
Algunos bonos llegaron a ofrecer rendimientos negativos. Un inversor podía aceptar recibir un poco menos en el futuro porque ese bono era muy seguro, fácil de vender y útil como garantía. También podía esperar deflación o una suba en el precio del bono.
La tasa de un bono contiene más cosas que el costo de esperar. También refleja seguridad, liquidez, regulación e inflación esperada. Esa mezcla permite que el rendimiento observado sea negativo durante un tiempo.
Toda valuación contiene una tasa
Una acción representa una parte de la caja futura de una empresa. Para decidir cuánto vale hoy esa caja usamos una tasa de descuento.
Leela de esta manera. La caja futura está arriba. Abajo aparecen la tasa y los años de espera. Si la caja futura es la misma, una tasa más alta o más años de espera reducen su valor de hoy.
En una empresa, esa tasa se puede construir en dos pasos. El primero es el CAPM. En una línea, estima cuánto retorno pide un accionista por invertir en una empresa con riesgo.
- Rf es la tasa de una alternativa considerada muy segura, normalmente un Treasury de Estados Unidos.
- Beta intenta medir cuánto riesgo de mercado tiene la acción.
- La prima de riesgo es el retorno adicional que se pide por invertir en acciones.
Si el Treasury pasa a rendir más y todo lo demás queda igual, el accionista también exige más. La Reserva Federal influye sobre esta referencia mediante su tasa de política y las expectativas sobre su recorrido, aunque no fija directamente todos los rendimientos del Tesoro.
El segundo paso es el WACC. En una línea, resume cuánto le cuesta a la empresa financiarse entre dinero de accionistas y deuda.
E representa el capital de los accionistas y D la deuda. Ke es el retorno exigido por los accionistas. Kd es la tasa que paga la deuda. T refleja el efecto de los impuestos.
La intuición alcanza. Si sube la tasa segura, puede subir el retorno exigido por los accionistas y también el costo de la deuda. Entonces sube el WACC.
El DCF toma las cajas que esperamos de la empresa y las trae al presente usando ese WACC. En una línea, calcula cuánto vale hoy el dinero que la empresa podría generar en el futuro.
CAPM. ¿Cuánto retorno exige el accionista por asumir riesgo?
WACC. ¿Cuánto le cuesta a la empresa conseguir el dinero con el que opera?
DCF. ¿Cuánto vale hoy la caja futura después de aplicar ese costo?
Podemos verlo sin fórmulas. Un Treasury de Estados Unidos ofrece una tasa con bajo riesgo de incumplimiento. Si ese rendimiento sube, mantener una acción tiene que ofrecer una recompensa mayor porque la empresa puede ganar menos de lo esperado y el precio puede caer.
Si la caja esperada de la empresa no cambia, el nuevo inversor solo puede aspirar a un retorno mayor pagando un precio menor por la acción. Por eso una tasa libre de riesgo más alta reduce la valuación que estamos dispuestos a pagar.
El mercado también hace este ajuste mediante compras y ventas. Algunos inversores venden acciones cuyo retorno esperado ya no compensa el riesgo y compran Treasuries. Esa presión vendedora baja el precio de las acciones. A un precio menor, su retorno esperado vuelve a subir frente a la alternativa segura.
El efecto no es igual para todas las empresas. Una mejora fuerte de la caja esperada puede compensar la suba de la tasa. La comparación siempre incluye tasa, caja y riesgo.
El gráfico muestra solo ese efecto. Mantiene iguales la beta, la prima de riesgo, la deuda, el crecimiento y la caja esperada. Con una tasa libre de riesgo de 2%, el ejemplo produce un WACC de 6,6% y un valor cercano a USD 278. Cuando la tasa libre de riesgo sube a 5%, el WACC llega a 9,45% y el valor baja a unos USD 155.
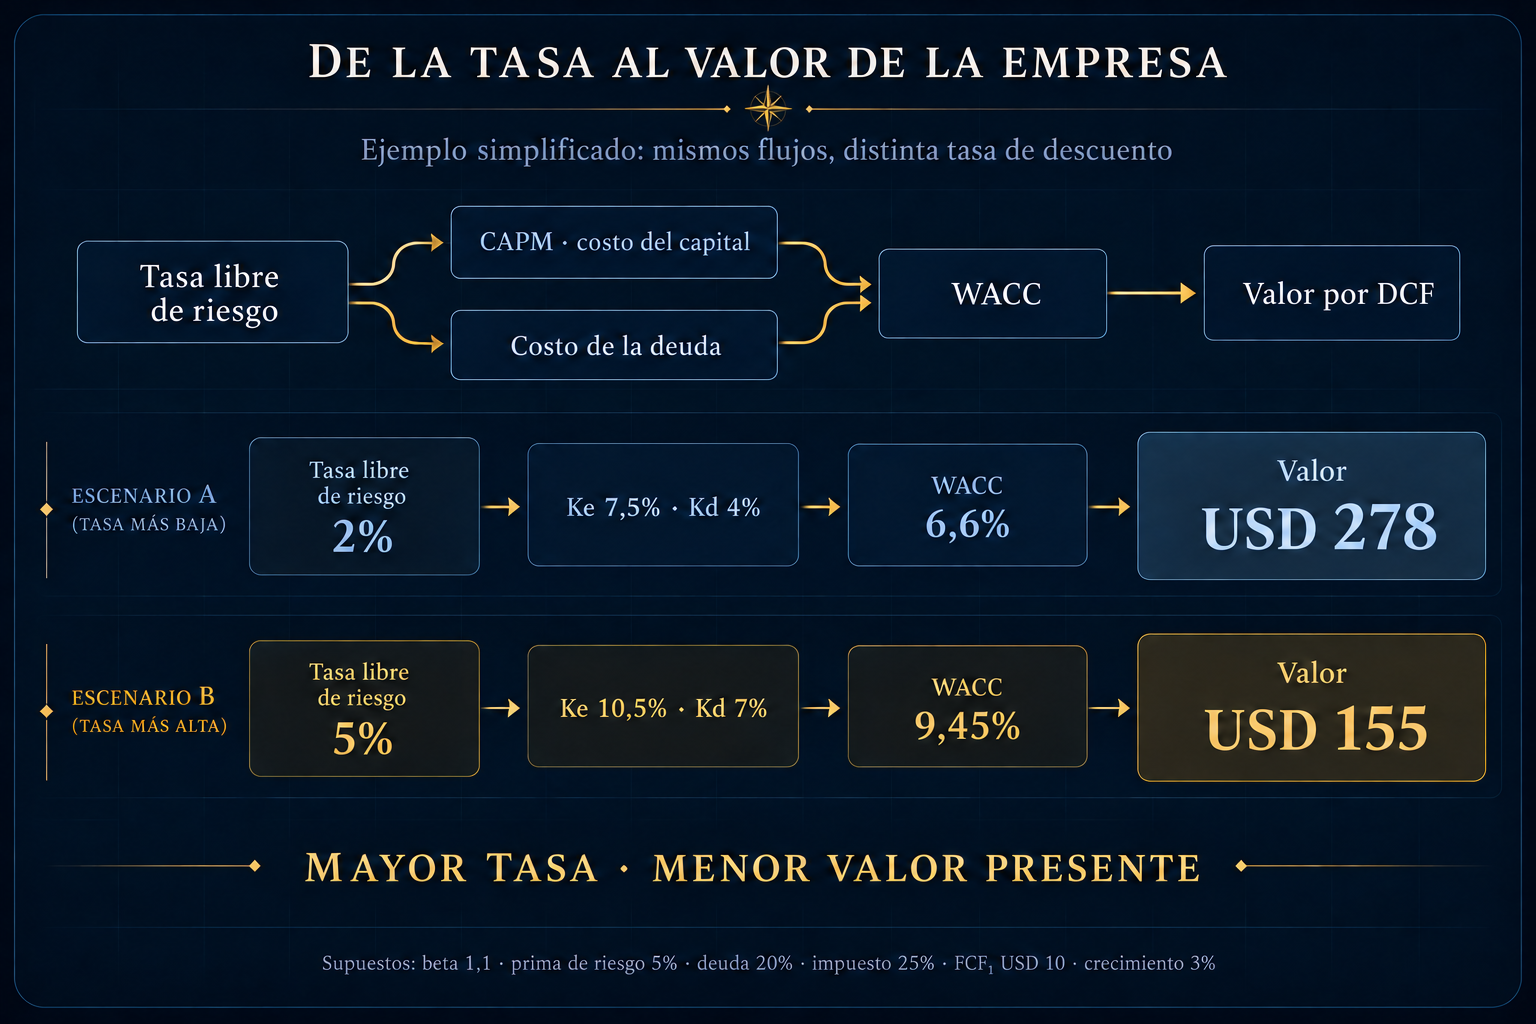
Ejemplo educativo. El valor usa una perpetuidad simplificada con FCF del próximo año de USD 10 y crecimiento de 3%.
Aswath Damodaran resume la valuación por flujo descontado de esa manera. El valor depende de la caja esperada y de una tasa adecuada para su riesgo. La Carta 16 va a trabajar esa estimación por rangos. Por ahora alcanza con recordar cuatro relaciones.
- Más caja esperada aumenta el valor.
- Si la tasa y el cobro final son iguales, cobrar más tarde reduce el valor presente.
- Una tasa exigida más alta reduce el valor presente.
- Mayor incertidumbre suele exigir una tasa mayor.
La Reserva Federal también describe este canal. El valor de un activo depende de la caja futura descontada por una tasa que incorpora el recorrido esperado de la política monetaria y una prima de riesgo. Los precios pueden cambiar antes de una decisión formal porque los inversores actualizan ese recorrido esperado todos los días.
La distancia importa
Partamos desde hoy. Tenés USD 100 y podés invertirlos al 8% anual.
Si esperás un año, querés terminar con USD 108. Si esperás diez años y reinvertís cada ganancia, querés terminar con USD 215,89.
| Si entregás USD 100 hoy | Querés recibir al final |
|---|---|
| Durante un año, al 8% | USD 108,00 |
| Durante diez años, al 8% | USD 215,89 |
El plazo largo exige un monto final mayor porque durante esos diez años renunciás a invertir los USD 100 en otra alternativa. Cada año también renunciás a reinvertir la ganancia del año anterior.
Ahora demos vuelta la pregunta. Un contrato promete pagarte solamente USD 100 en el futuro. ¿Cuánto podés pagar hoy si querés obtener 8% anual?
- Si paga dentro de un año, podés pagar hasta USD 92,59.
- Si paga dentro de diez años, podés pagar hasta USD 46,32.
El contrato a diez años vale menos hoy porque promete el mismo pago de USD 100 después de una espera mucho mayor. Si pagaras USD 92,59 por ese contrato largo, tu rendimiento quedaría muy por debajo del 8% que podías obtener en otra alternativa.
Esta es la misma cuenta de valor presente, hecha al revés. Primero decidimos qué retorno exigimos por esperar. Después calculamos cuánto podemos pagar hoy por el cobro futuro.
El ejemplo mantiene la tasa en 8% para aislar el efecto del tiempo. En el mercado, cada plazo puede tener un rendimiento distinto. Los bonos largos suelen pedir una compensación adicional por la incertidumbre, aunque a veces rinden menos que los cortos cuando se espera una baja de tasas. Esa relación entre plazos es la curva de rendimientos y forma parte de la próxima carta.
La misma lógica aparece en las acciones. Una empresa madura puede generar buena parte de su caja durante los próximos años. Una empresa joven puede reinvertir todo hoy y prometer gran parte de su caja para mucho más adelante. La segunda tiene mayor duración económica. Su valuación es más sensible a cambios en la tasa exigida.
Esto ayuda a entender por qué una suba de tasas puede afectar tanto a las empresas de crecimiento. El negocio puede seguir vendiendo y mejorando. Gran parte de su valor depende de ganancias lejanas, y esas ganancias valen menos cuando usamos una tasa mayor.
Una acción puede subir mientras suben las tasas. Sus ganancias esperadas pueden mejorar más rápido, la economía puede fortalecerse o el mercado ya podía haber anticipado el cambio. La tasa modifica una parte de la cuenta. La caja, el crecimiento y el riesgo completan el resultado.
Negocio, precio y riesgo
Negocio. La tasa cambia el costo de financiar inventario, plantas, adquisiciones y crecimiento.
Precio. Cambia el valor presente de la caja y el retorno disponible en alternativas más seguras.
Riesgo. Puede volver frágil una empresa que depende de refinanciar deuda o emitir capital para seguir operando.
La Carta 13 preguntó por cuánto tiempo puede durar una ventaja competitiva. Esta carta agrega otra pregunta. ¿Cuánto de ese futuro está pagando hoy el inversor y a qué tasa lo trae al presente?
Errores frecuentes
- Mirar solo la tasa nominal. Una tasa de 8% con inflación esperada de 7% ofrece una tasa real muy distinta de otra con inflación esperada de 2%.
- Tomar la tasa neutral como un dato exacto. Es una estimación incierta que cambia con la economía.
- Suponer que toda tasa baja genera inflación. También importan la capacidad de producir, el crédito, la política fiscal y las expectativas.
- Aplicar el mismo efecto a todas las acciones. Las empresas con caja lejana, mucha deuda o necesidad de financiamiento suelen ser más sensibles.
Cómo lo mira Sidera
Separá el rendimiento publicado de la inflación esperada. Una suba nominal puede dejar casi igual la tasa real.
Mirá la caja libre actual y su trayectoria. Un negocio cuyo valor depende de caja dentro de muchos años suele ser más sensible.
Revisá deuda, vencimientos y caja disponible. Las tasas afectan la valuación y la capacidad de cumplir el plan.
La reacción ocurre cuando la realidad cambia frente a lo que el precio ya incorporaba.
Ejemplo en el mercado
El año 2022 permite ver las dos partes del mecanismo al mismo tiempo.
La Reserva Federal empezó el año con un rango objetivo de 0% a 0,25%. En diciembre lo había llevado a 4,25% a 4,50%. El gráfico muestra el límite superior de ese rango en dorado.
Abajo aparece el Nasdaq Composite, normalizado en 100 al comienzo del año. Terminó cerca de 66, una caída aproximada de 34%.
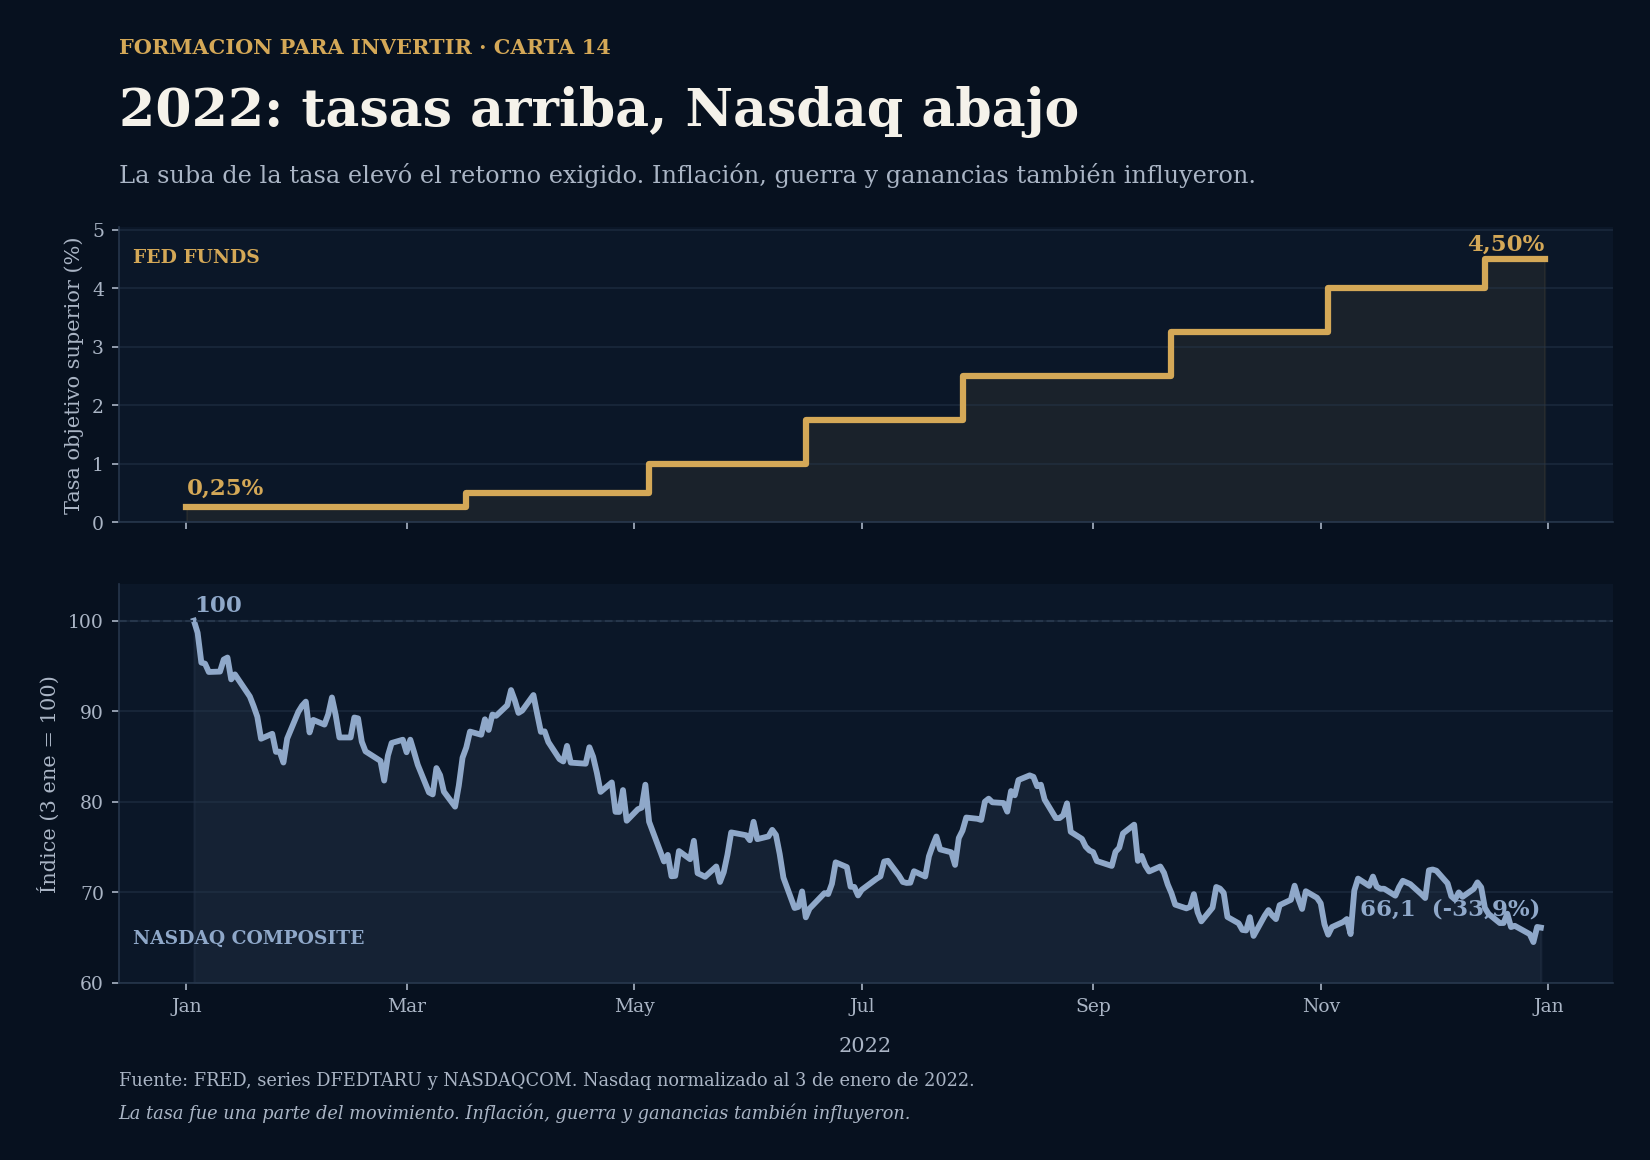
La lectura intuitiva es esta. Al comenzar el año, los instrumentos de corto plazo ofrecían muy poco rendimiento. A medida que subió la tasa de la Fed, la renta fija empezó a ofrecer una alternativa más atractiva y el retorno exigido a las acciones aumentó.
Ese cambio afectó especialmente a empresas cuyo precio dependía de beneficios lejanos. La misma caja futura se descontó con una tasa mayor. Las empresas que necesitaban deuda o nuevas emisiones de acciones también enfrentaron un financiamiento más caro.
La tasa fue una parte del movimiento. Durante 2022 también cambiaron la inflación, las ganancias esperadas, la guerra, la energía y el apetito por riesgo. Algunas empresas siguieron creciendo y generando caja. Otras dependían de supuestos más difíciles de sostener.
La tasa ayuda a explicar por qué cambió la valuación. El análisis de cada empresa exige mirar también su caja, su deuda y las expectativas que ya estaban incluidas en el precio.
Para seguir leyendo
- Knut Wicksell. Tasa natural, tasa monetaria y proceso acumulativo.
- BIS. Determinantes de la tasa natural y problemas para estimarla.
- Aswath Damodaran. Mecánica de valor presente y descuento de flujos.
- Reserva Federal. Transmisión de la tasa hacia crédito, actividad y precios de activos.
- Ludwig von Mises y Friedrich Hayek. Preferencia temporal y lectura austríaca del ciclo.
Preguntas frecuentes
¿La tasa de interés existe solamente porque existe el dinero?
No. Incluso en un intercambio de bienes existe una diferencia entre disponer de recursos hoy y recibirlos en el futuro. El dinero permite expresar esa relación con una unidad común.
¿Cuándo puede decirse que una tasa está artificialmente baja?
Cuando la tasa monetaria queda durante mucho tiempo por debajo de la compatible con ahorro, inversión, actividad e inflación. Esa tasa de equilibrio no se observa directamente, por lo que el diagnóstico siempre tiene incertidumbre.
¿Cómo puede existir una tasa negativa si la gente prefiere disponer de un bien antes?
La tasa de un bono incluye seguridad, liquidez, regulación, política monetaria e inflación esperada. Esos componentes pueden llevar el rendimiento observado debajo de cero aunque siga existiendo preferencia por el presente.
Cierre
La tasa pone un precio al tiempo. Si sube la alternativa segura, los inversores exigen más retorno a las empresas y la misma caja futura vale menos hoy.
Esta fue la primera parte. La próxima carta explica cómo ese mecanismo pasa por los bonos, la deuda pública y privada, las monedas y el carry trade.
Preguntas frecuentes
- ¿Qué representa una tasa de interés?
- Representa el precio de esperar: cuánto vale disponer de recursos hoy frente a recibirlos en el futuro.
- ¿Cuál es la diferencia entre una tasa nominal y una tasa real?
- La tasa nominal es la que muestra una cuenta o un bono. La tasa real descuenta la inflación esperada para estimar cuánto cambia el poder de compra.
- ¿Por qué una tasa más alta reduce el valor presente de una empresa?
- Porque la caja futura se descuenta a una tasa mayor. Si esa caja no cambia, una tasa más alta o un plazo más largo reducen lo que vale hoy.
Versión web en Sidera Insights. Original también en Beehiiv. Contenido educativo; no es asesoramiento financiero.
Recibí el informe semanal y las cartas de formación.