Percepción · 12 sep 2026
IA y centros de datos: quién paga la red eléctrica
La expansión de centros de datos exige invertir en la red eléctrica. La rentabilidad depende de quién financia las obras y cómo recupera ese capital.
El crecimiento de la inteligencia artificial requiere centros de datos con suministro eléctrico disponible. Para un inversor, seguir esa expansión implica estudiar las obras necesarias, los compromisos de los clientes y las condiciones bajo las cuales una empresa eléctrica puede recuperar lo invertido.
Qué muestran las proyecciones de demanda
En su informe de septiembre de 2026, la Administración de Información Energética de Estados Unidos (EIA) proyecta ventas de electricidad de 4.135 teravatios-hora (TWh) en 2026 y 4.211 TWh en 2027. Espera un crecimiento cercano al 2% anual e identifica los centros de datos y la actividad manufacturera entre sus motores. Son previsiones de ventas totales del país.
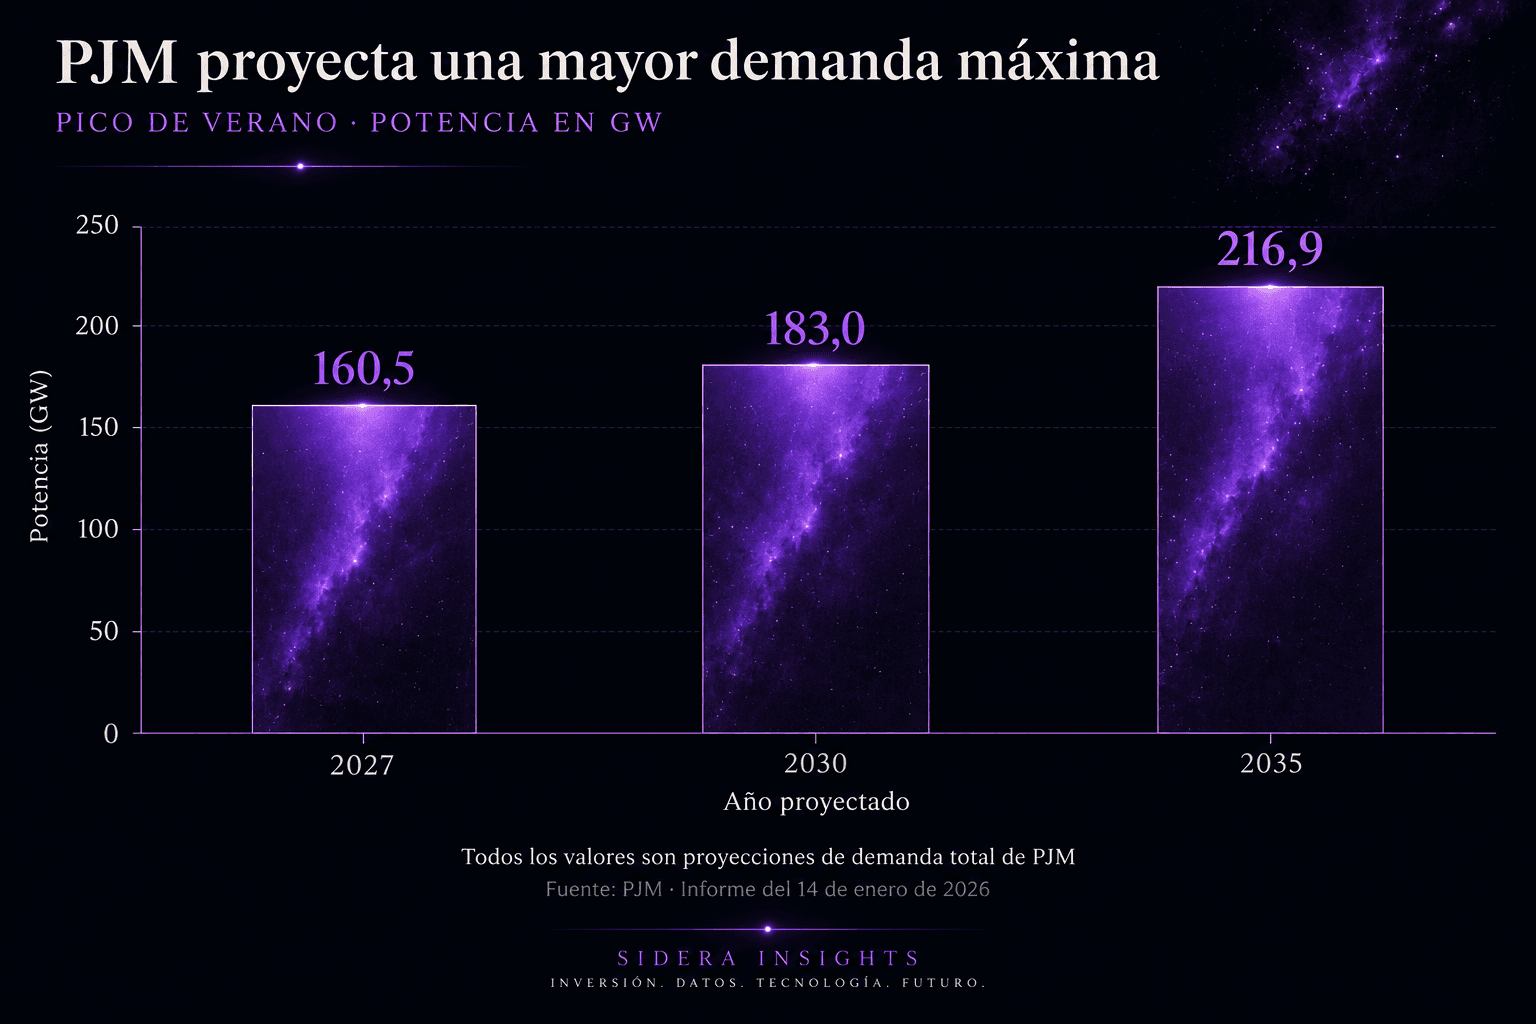
PJM, uno de los operadores regionales, ofrece otra medida para planificar la infraestructura. Su pronóstico del 14 de enero de 2026 sitúa el pico de demanda de verano en 160,5 gigavatios (GW) para 2027, 183,0 GW para 2030 y 216,9 GW para 2035. Los valores corresponden a toda la demanda de su red. La evolución depende de varios sectores, incluidos los centros de datos.
Los TWh expresan energía durante un período. Los GW expresan potencia en un momento determinado. El gráfico muestra exclusivamente la potencia máxima proyectada por PJM, que ayuda a dimensionar la capacidad necesaria para atender el pico de demanda.
Quién financia las obras y recupera el capital
PJM redujo sus estimaciones de los primeros años frente al informe anterior. Entre los motivos señaló cambios en las previsiones económicas, vehículos eléctricos y una evaluación más exigente de grandes cargas. El avance de cada proyecto y su fecha de conexión afectan la demanda que finalmente debe atender la red.
En junio, la Comisión Federal Reguladora de Energía (FERC) pidió a seis operadores regionales justificar o reformar sus reglas para conectar grandes consumidores. Entre los asuntos planteados aparecen la transparencia de los costos de transmisión y su distribución.
Para Sidera, esas condiciones forman parte del análisis del negocio. Una expansión puede exigir mucho capital antes de generar ingresos. El resultado para el accionista depende de la remuneración de las obras, los plazos de recuperación y las obligaciones del cliente si retrasa o cancela su conexión.
Escenarios límite para la inversión eléctrica
Si la construcción de centros de datos se acelera, la disponibilidad de conexiones, transmisión y generación puede condicionar dónde se instala el siguiente proyecto. Si la demanda resulta menor que la prevista, parte de las obras podría quedar sobredimensionada. Ambos son escenarios para revisar contratos y compromisos de inversión.
La tesis Energía y centros de datos: el activo raíz desarrolla este marco. Para seguirlo, miramos la potencia efectivamente conectada, las inversiones aprobadas y su mecanismo de remuneración. Después llevamos esos supuestos a la caja de cada empresa y al precio de su acción, siguiendo nuestra metodología de inversión.