Percepción · 13 sep 2026
Pensiones y bonos: por qué importa el cambio de comprador
La migración de pensiones de beneficio definido a 401(k) redujo una fuente de demanda estructural de bonos y dejó más peso en compradores sensibles a la tasa.
La migración de pensiones de beneficio definido a planes 401(k) redujo una fuente de demanda estructural de bonos de largo plazo. Esto deja más peso en inversores que exigen una tasa suficiente para absorber nueva emisión, por lo que las tasas largas pueden responder con mayor fuerza ante déficits, inflación o cambios en la oferta.
Del compromiso de la empresa a la elección del trabajador
Un plan de beneficio definido promete un pago futuro. La empresa tiene que financiarlo y necesita activos que se parezcan a ese compromiso en plazo y previsibilidad. Los bonos largos son una herramienta natural para ese calce.
En un plan de contribución definida, como un 401(k), la empresa deposita un aporte y la cartera queda del lado del trabajador. El cambio modifica quién asume el riesgo y qué tipo de demanda llega al mercado de bonos.
El Bureau of Labor Statistics registró que ocho de cada diez empleados de firmas estadounidenses medianas y grandes participaban en un plan de beneficio definido en 1985. La comparación histórica exige cuidado porque la cobertura estadística cambió, pero la dirección del sistema es clara: estos planes perdieron centralidad frente a las cuentas individuales.
Menos asignación a bonos domésticos
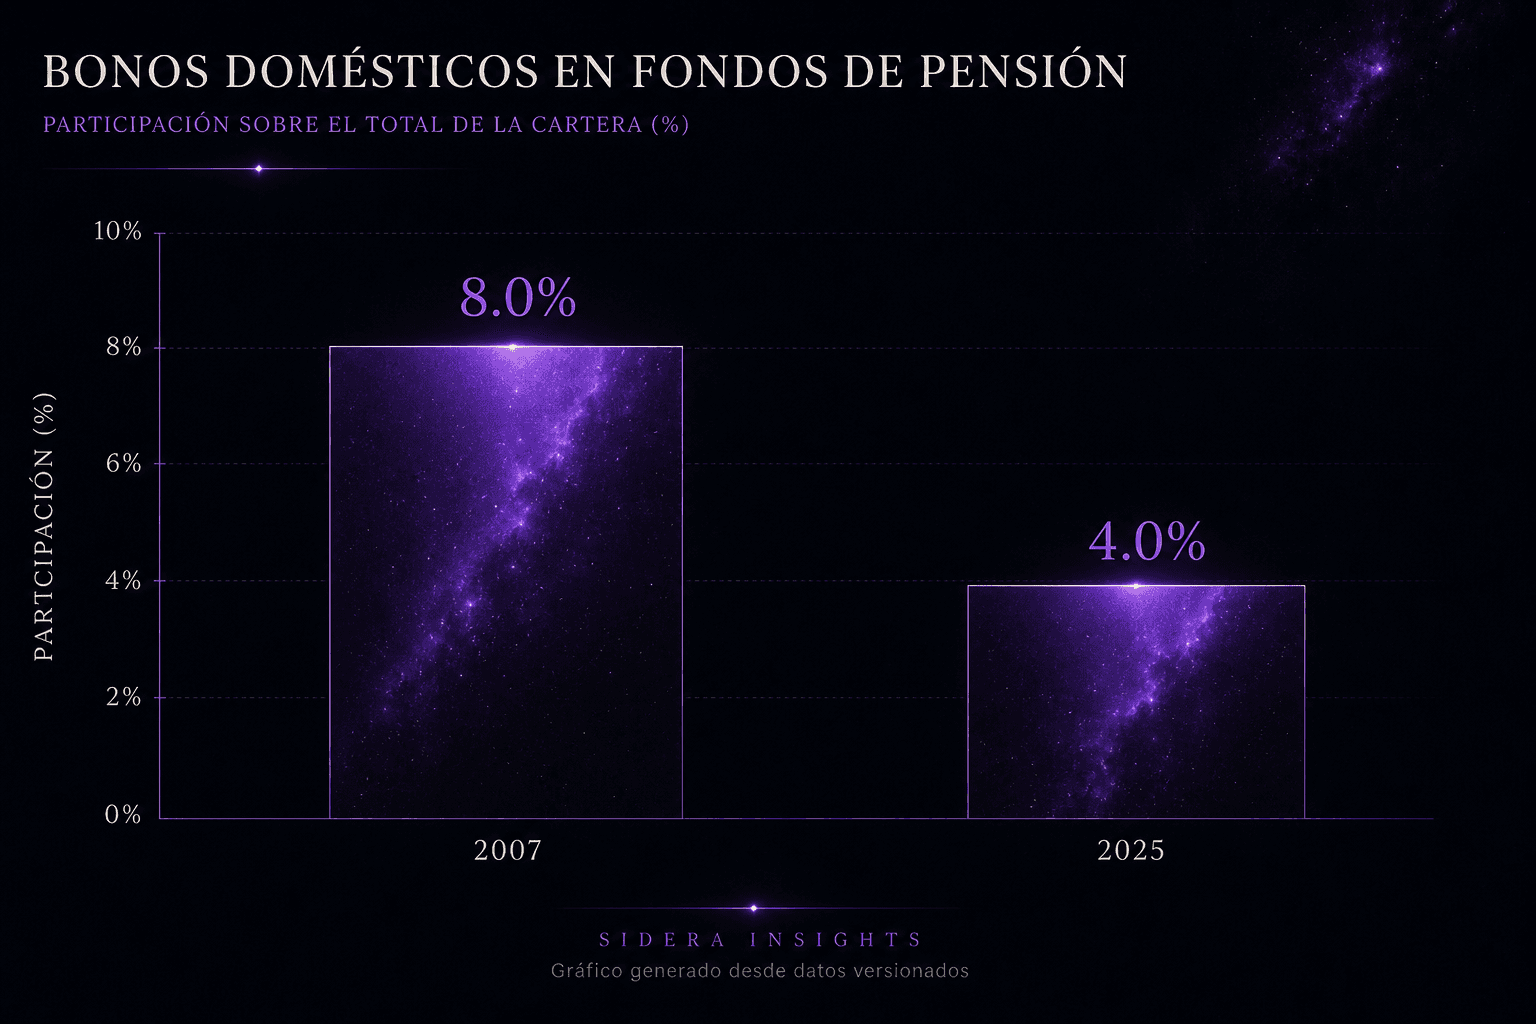
La OCDE aporta una señal comparable entre países. Los fondos de pensión redujeron su participación en bonos domésticos desde cerca de 8% de sus tenencias en 2007 hasta 4% en 2025. Esa serie no mide por sí sola la demanda de Treasuries de Estados Unidos, pero muestra que la preferencia estructural por bonos dentro de las carteras previsionales se redujo.
La caída coincidió con años de rendimientos bajos, cambios regulatorios y estrategias por defecto que permitieron una mayor exposición a activos de riesgo. Para el mercado de deuda pública, importa porque los inversores con pasivos largos suelen tener un motivo distinto para sostener duration.
Qué cambió para las tasas largas
La demanda por bonos del Tesoro sigue siendo amplia. La cuestión es quién fija el margen cuando aparece emisión nueva. La Reserva Federal redujo su cartera durante el ajuste cuantitativo y los bancos centrales extranjeros representan una proporción menor del mercado que hace una década. Fondos, hogares e intermediarios privados participan más en ese ajuste.
Estos compradores pueden ser muy grandes. También reaccionan más al rendimiento, a la volatilidad y a las alternativas disponibles. Cuando necesitan una tasa más alta para entrar, sube el costo de financiación del Tesoro y cambia la tasa de descuento que recibe toda la economía.
La tesis Con quién invertimos desarrolla cómo los incentivos y el horizonte de los tenedores pueden afectar precios y volatilidad. En bonos, el punto a seguir es la composición de la demanda, además del nivel del déficit.