Lectura · 21 sep 2026
"Por qué cayó el yen si el Banco de Japón subió la tasa"
"El yen cayó aunque el Banco de Japón subió la tasa porque la brecha frente a Estados Unidos siguió amplia y el ajuste japonés fue gradual."
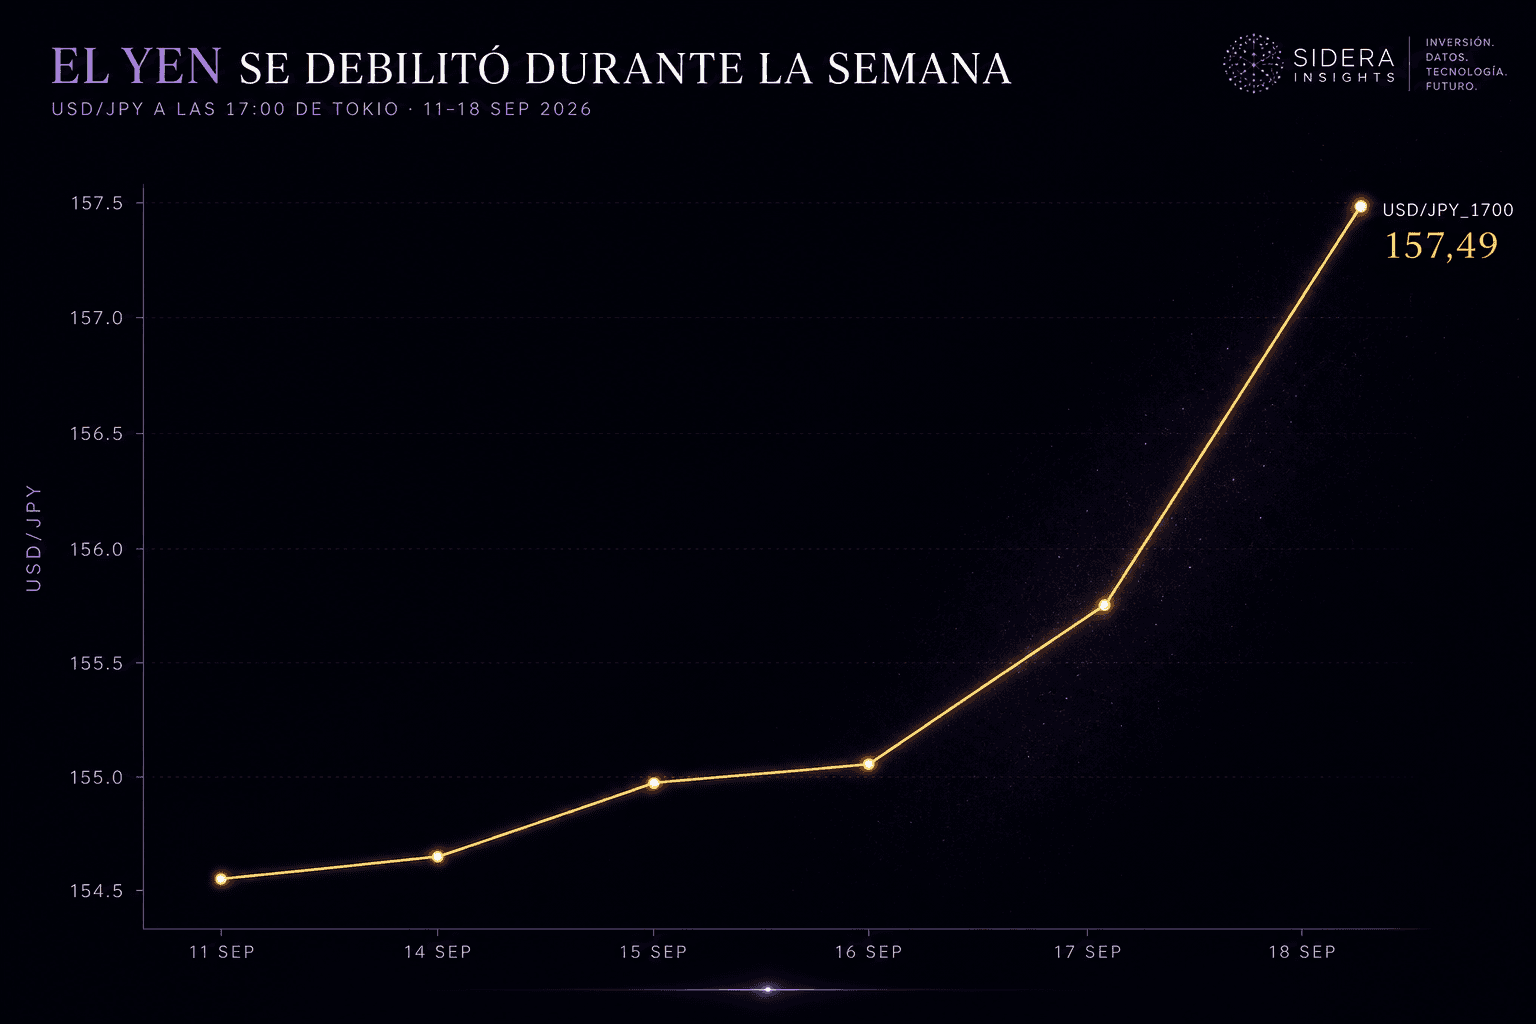
El yen se debilitó porque el mercado compara rendimientos relativos y trayectorias esperadas, no solo la dirección de la última decisión. El Banco de Japón subió su tasa al 1,25%, pero la diferencia frente a Estados Unidos siguió siendo amplia y el comunicado mantuvo una normalización gradual.
Qué ocurrió durante la rueda
El 18 de septiembre, el Banco de Japón aprobó por siete votos contra dos una tasa cercana a 1,25%, efectiva desde el 24 de septiembre. Ese mismo día, el dólar pasó de 156,16 a 157,49 yenes entre las 9:00 y las 17:00 de Tokio. El movimiento equivale a una caída intradía del yen de 0,85%.
La serie diaria del propio Banco de Japón muestra que el USD/JPY había cerrado en 154,22 el 11 de septiembre. Hasta el cierre del 18, el yen acumuló una depreciación de 2,12% frente al dólar.
Una rueda no permite atribuir todo el movimiento a la decisión monetaria. El precio también incorpora posicionamiento, noticias y expectativas previas.
Por qué una suba puede convivir con una moneda más débil
Dos días antes, la Reserva Federal había elevado su rango a 3,75%-4,00%. Si se compara el 1,25% japonés con el punto medio del rango estadounidense, la brecha todavía era de 2,625 puntos porcentuales.
Esa diferencia sostiene el incentivo del carry trade. Un inversor puede financiarse en yenes y comprar activos en una moneda con mayor rendimiento. La operación depende del costo de financiación, del rendimiento obtenido y del tipo de cambio. Una suba japonesa conocida puede resultar insuficiente si el mercado esperaba un mensaje más agresivo o una convergencia más rápida.
Qué conviene seguir después de la decisión
La variable central es la velocidad con la que cambia la brecha esperada. Una secuencia de subas en Japón, recortes en Estados Unidos o una apreciación rápida del yen puede reducir el atractivo del carry. Un desarme acelerado puede obligar a vender activos financiados con esa moneda.
El vínculo con Con quién invertimos está en los incentivos y el horizonte de los tenedores. El mismo activo puede recibir flujos por sus fundamentos o porque ofrece rendimiento frente a una moneda barata para financiarse. Para distinguirlos, seguiría la brecha de tasas, el USD/JPY y las señales de posicionamiento. Ninguna de esas variables, por separado, prueba que el carry se esté desarmando.