Lectura · 29 sep 2026
"Cómo crece Wingstop mientras caen las ventas comparables"
"Wingstop abrió 102 locales y elevó 5,3% las ventas del sistema, aunque las ventas comparables cayeron 7,5%. La tensión está en el tráfico."
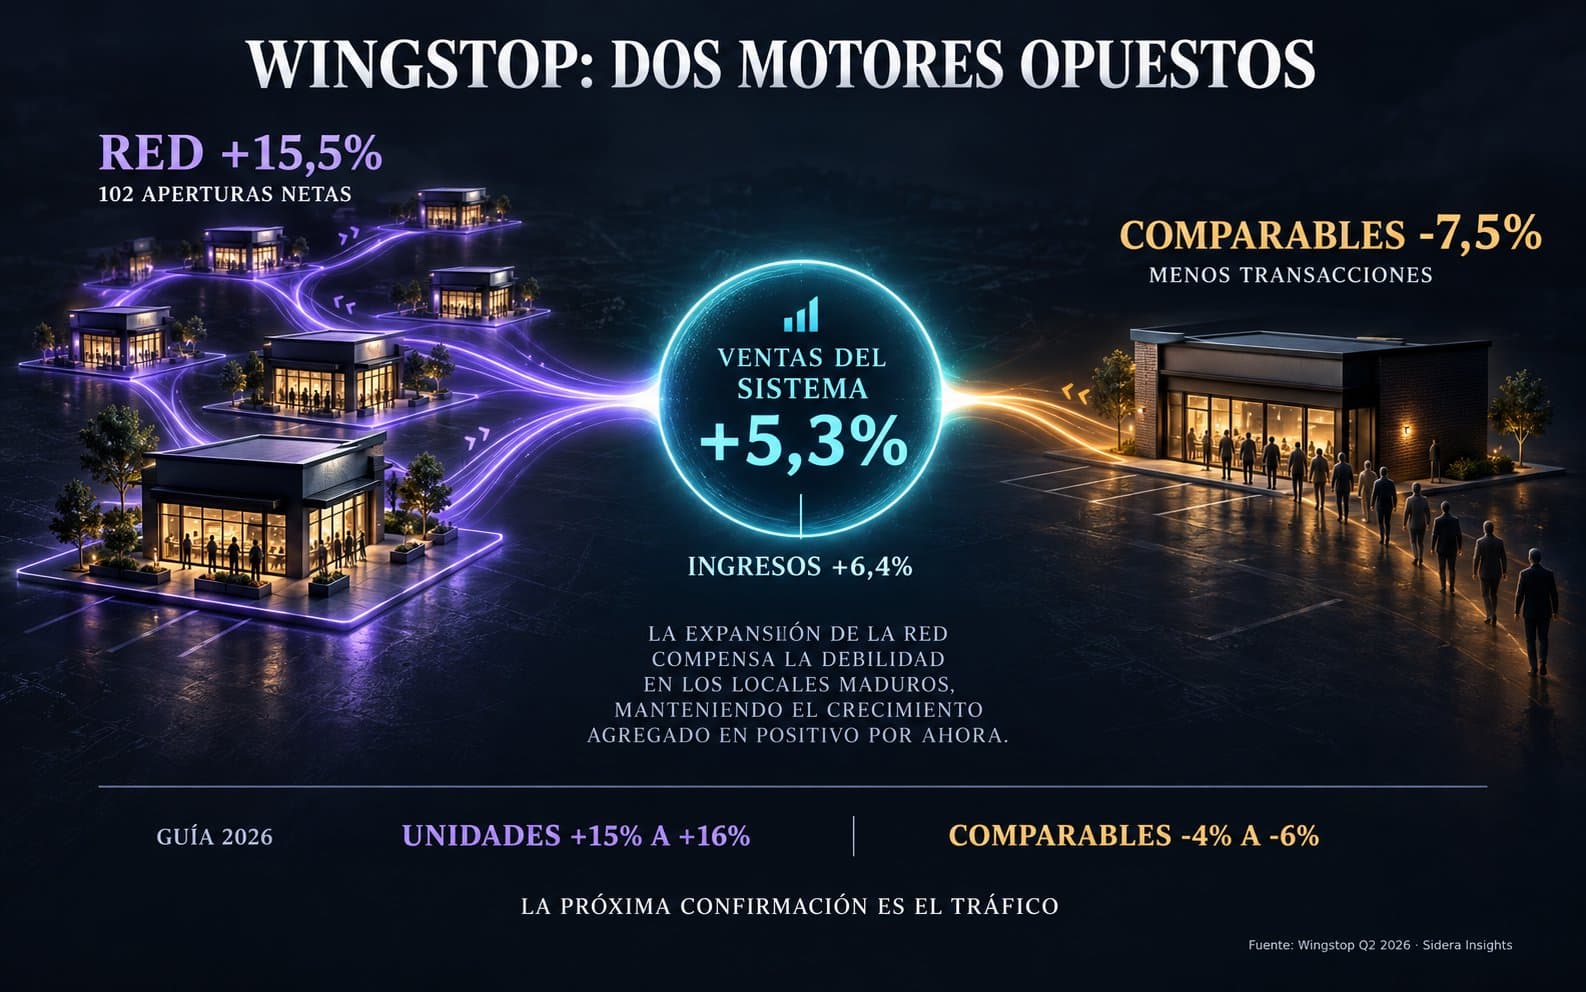
Wingstop abrió 102 locales y elevó 5,3% las ventas del sistema, aunque las ventas comparables cayeron 7,5%. La tensión está en el tráfico.
No es una contradicción contable. Son dos formas distintas de crecer. Las ventas del sistema suman lo vendido por toda la red, incluidos los restaurantes nuevos. Las ventas comparables miden la evolución de los locales que ya tienen suficiente historia. En el segundo trimestre de 2026, la primera subió mientras la segunda cayó por una menor cantidad de transacciones.
¿Cómo puede crecer Wingstop si venden menos sus locales maduros?
La red terminó el trimestre con 3.255 restaurantes, 15,5% más que un año antes. Las aperturas amplían la base que genera regalías y otras comisiones para una compañía cuyo sistema es casi totalmente franquiciado. Ese motor puede compensar, durante un tiempo, la debilidad de los establecimientos existentes.
El Form 10-Q permite ver el mecanismo. Durante el primer semestre, el desarrollo de nuevos restaurantes franquiciados aportó US$22,4 millones adicionales a regalías, derechos y otros ingresos. La caída de ventas comparables restó US$10,8 millones a esa misma línea. El crecimiento neto todavía fue positivo porque las aperturas pesaron más.
Eso no vuelve irrelevante al tráfico. Si un local maduro recibe menos transacciones durante demasiado tiempo, la economía del franquiciado puede deteriorarse. Y si el retorno esperado de una nueva tienda baja, también puede enfriarse el ritmo de aperturas que hoy sostiene el crecimiento agregado.
La confirmación no es otra apertura
La guía de Wingstop para 2026 mantiene visible esa tensión: espera aumentar las unidades entre 15% y 16%, pero proyecta que las ventas comparables domésticas caigan entre 4% y 6%. La próxima confirmación de calidad no es sólo abrir más locales. Es estabilizar las transacciones de los restaurantes maduros sin perder el incentivo de los franquiciados.
El modelo de Sidera, con corte al 25 de septiembre y horizonte de doce meses, ubicó a WING en el puesto 57 de 1.597 acciones, percentil 96,5, y estimó una probabilidad de 83% de superar al SPY. Es una señal relativa, no una valoración. Parte de su impulso proviene de variables vinculadas al valor contable y el modelo no observa si regresará el tráfico. Por eso puede señalar una posible infravaloración sin resolver la pregunta operativa.
Esta lectura conecta con El regreso de lo escaso: una marca y una red difíciles de replicar pueden sostener expansión, pero su valor depende de que cada nueva unidad conserve una economía atractiva. Los datos provienen de los resultados Q2 2026 de Wingstop y de su Form 10-Q presentado ante la SEC.