
Sidera Insights
En esta semana:
- El modelo bajó la convicción alcista. BULL pasó de 54,5% a 47,3% en una semana donde SPY apenas se movió (+0,1%). El índice sigue arriba, pero el termómetro interno perdió empuje.
- Energía lideró; consumo e industria quedaron atrás. No es un rally homogéneo.
- En pesos, la curva sigue infiriendo más devaluación que inflación. Inflación implícita ~20,8% vs devaluación implícita ~25,6% (mayorista $1.507 al corte). El mercado local descuenta catch-up del oficial.
Opinión personal: El mercado USA cerró cerca de máximos y el modelo recortó BULL casi siete puntos porcentuales. Calma en pantalla, menos convicción debajo.
Nosotros seguimos sin allocar capital nuevo. El empleo USA sorprendió al alza en agosto (162.000 puestos vs expectativas mucho más bajas), lo que complica el relato de recortes de tasas. El presidente está metiendo presión, pero se dificulta con los bonos a 30 años subiendo y el carry trade japonés desmejorado. El petróleo WTI subió más de 8% en la ventana reciente (último dato disponible: USD 91,48 el 1-sep). Eso ayuda a exportadores de energía, pero presiona viajes, transporte y márgenes de consumo. Seguimos manteniendo la teoría de que eventualmente se vienen tasas más altas para todo el mundo. Dentro de poco vienen las elecciones en USA, es momento de ser exigente con las oportunidades.
BKNG (Booking Holdings), que seguimos mirando, se acerca al RSI para entrar que comentábamos las semanas pasadas. LMAT (LeMaitre Vascular), desde el 21-ago, está plana vs SPY. ERIE (Erie Indemnity) acumula ~+15% desde junio, cuando la marcamos. Entraría si hay una caída fuerte.
En Argentina, el blue cortó seis ruedas bajistas y el riesgo país volvió a comprimirse hacia ~493 puntos. El REM proyecta inflación de agosto cerca de 1,7%, pero la curva de bonos pide más devaluación que inflación a doce meses.
“Los mercados alcistas nacen del pesimismo, crecen en el escepticismo, maduran en el optimismo y mueren en la euforia.” — Sir John Templeton
Buena semana,
Tom
SPY cerró en USD 770,2 (+0,1% semanal). El modelo mantiene BULL pero con confianza en 47%, siete puntos menos que la semana pasada. En Argentina, el Merval lateralizó y el riesgo país comprimió hacia ~493 pts; el blue repuntó tras seis ruedas bajistas.
Rotación sectorial desigual (energía vs consumo/industrial) y curva en pesos con devaluación implícita por encima de inflación. Los deep dives de Avistajes van aparte; acá va el marco.
Inflación de agosto (INDEC, mediados de septiembre) · decisión del BCE (9-sep) · exclusiones Bloomberg B500 (10-sep, presión técnica en ERIE) · presentaciones de management travel (BKNG, semana del 8-sep) · dato de empleo vs Sahm (rezago del indicador).
Régimen de mercado: BULL
El modelo sigue en BULL con 47% de confianza, pero la etiqueta perdió fuel: el escenario NEUTRAL subió ocho puntos. SPY plano, energía fuerte, opciones SPY más equilibradas que la semana pasada (put/call cercano 1,95 vs 1,49). Ver deep dive SPY.
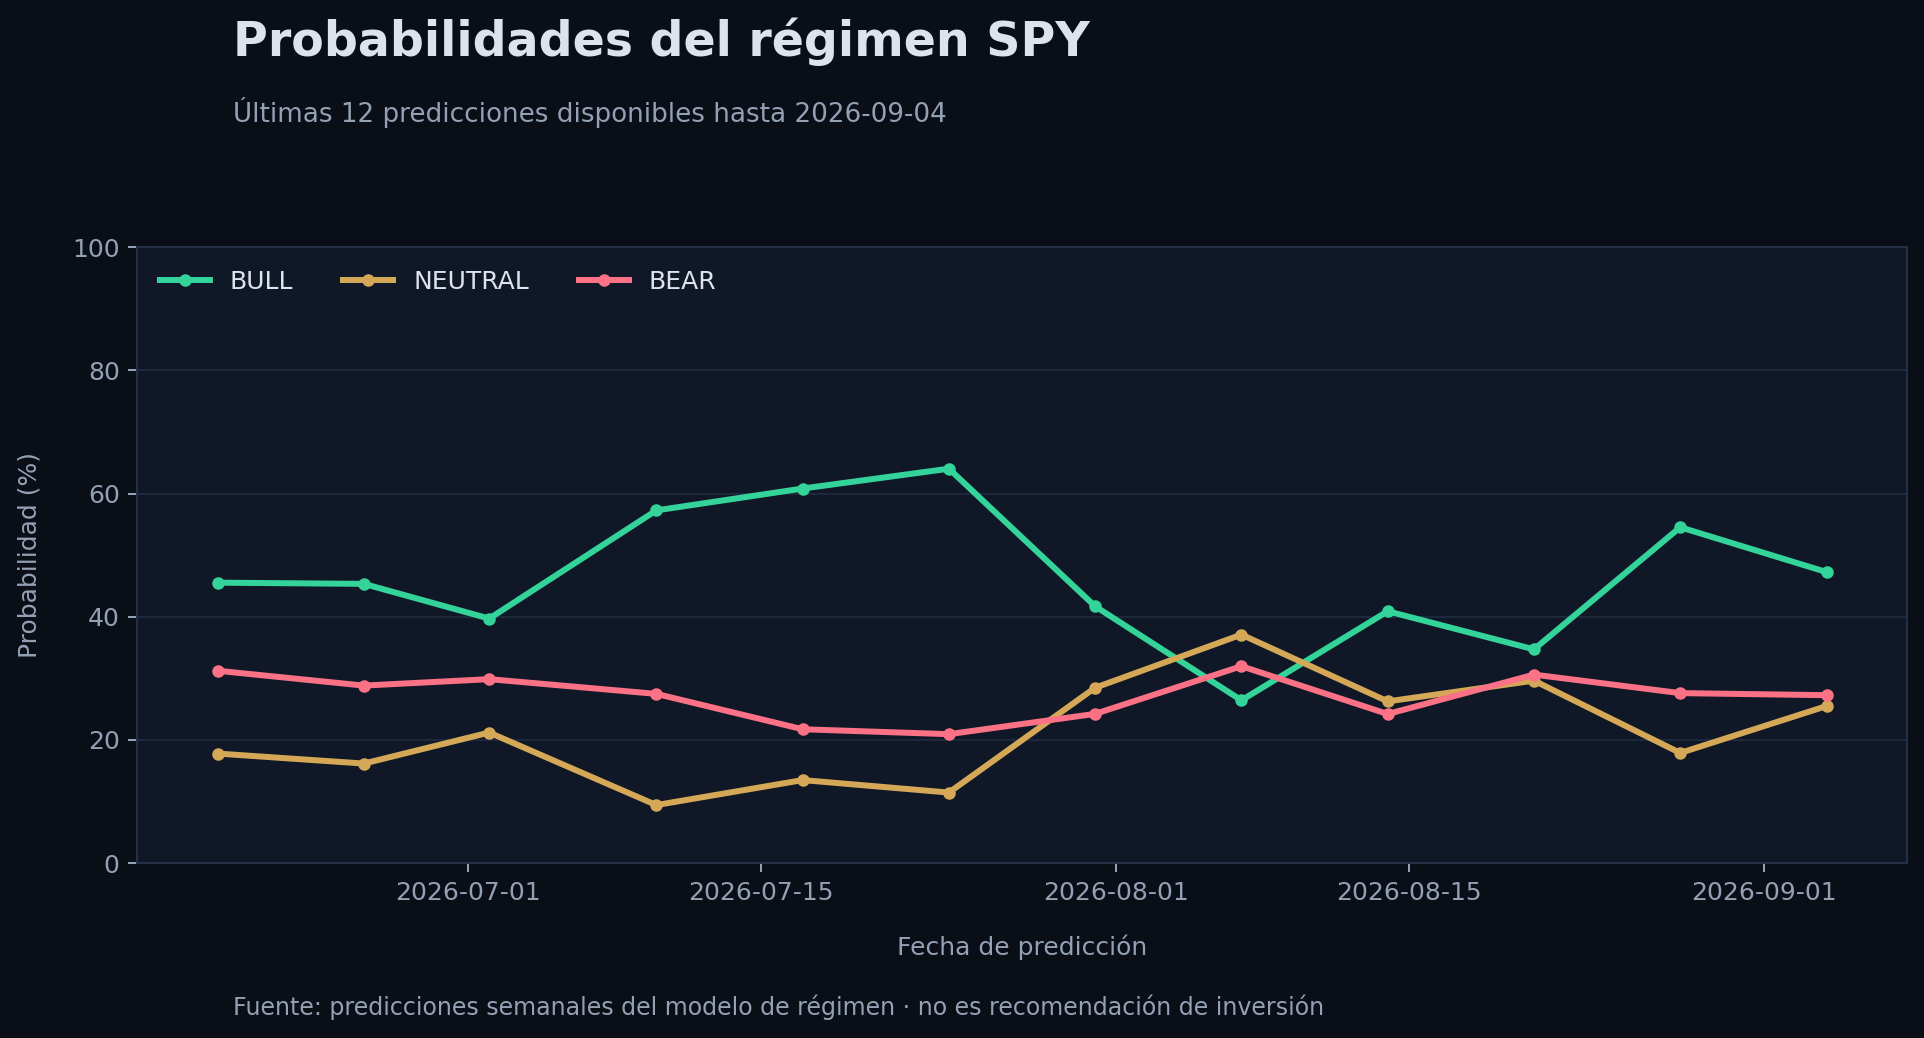
El sesgo alcista se mantuvo, pero la convicción cayó fuerte: BULL perdió 7,3 pp mientras NEUTRAL ganó 7,6 pp. BEAR casi estable. Traducción: el mercado no cambió de signo, pero el modelo ve más probabilidad de pausa o rango.
| Escenario | 28 AGO | 4 SEP | Δ |
|---|---|---|---|
| BULL | 54,5% | 47,3% | −7,3 pp |
| NEUTRAL | 17,9% | 25,5% | +7,6 pp |
| BEAR | 27,6% | 27,3% | −0,3 pp |
| VOLATILE | 0,0% | 0,0% | 0,0 pp |
Drivers que se movieron: Entró fuerte la dispersión de valuaciones (cola alta de ventas/EV) como empuje alcista; salió el spread de valuación que dominaba la semana previa. Apareció la brecha VXN−VIX como freno (más nerviosismo en Nasdaq que en SPY). Mejoró levemente el put/call de bonos del Tesoro (TLT) y la tecnología dejó de restar tanto vs el índice.
Matiz: el put/call cercano de SPY subió de 1,49 a 1,95 (percentil ~64%), pasando de lectura tipo “call FOMO” a neutral. Eso no aparece en el top SHAP, pero explica parte del recorte de convicción.
| Precios · variación semanal (%) | Cierre / Var |
|---|---|
| SPY (S&P 500) | 770,19 $ · +0,1% |
| QQQ (Nasdaq 100) | 718,96 $ · +0,4% |
| GLD (oro) | 406,77 $ · −0,5% |
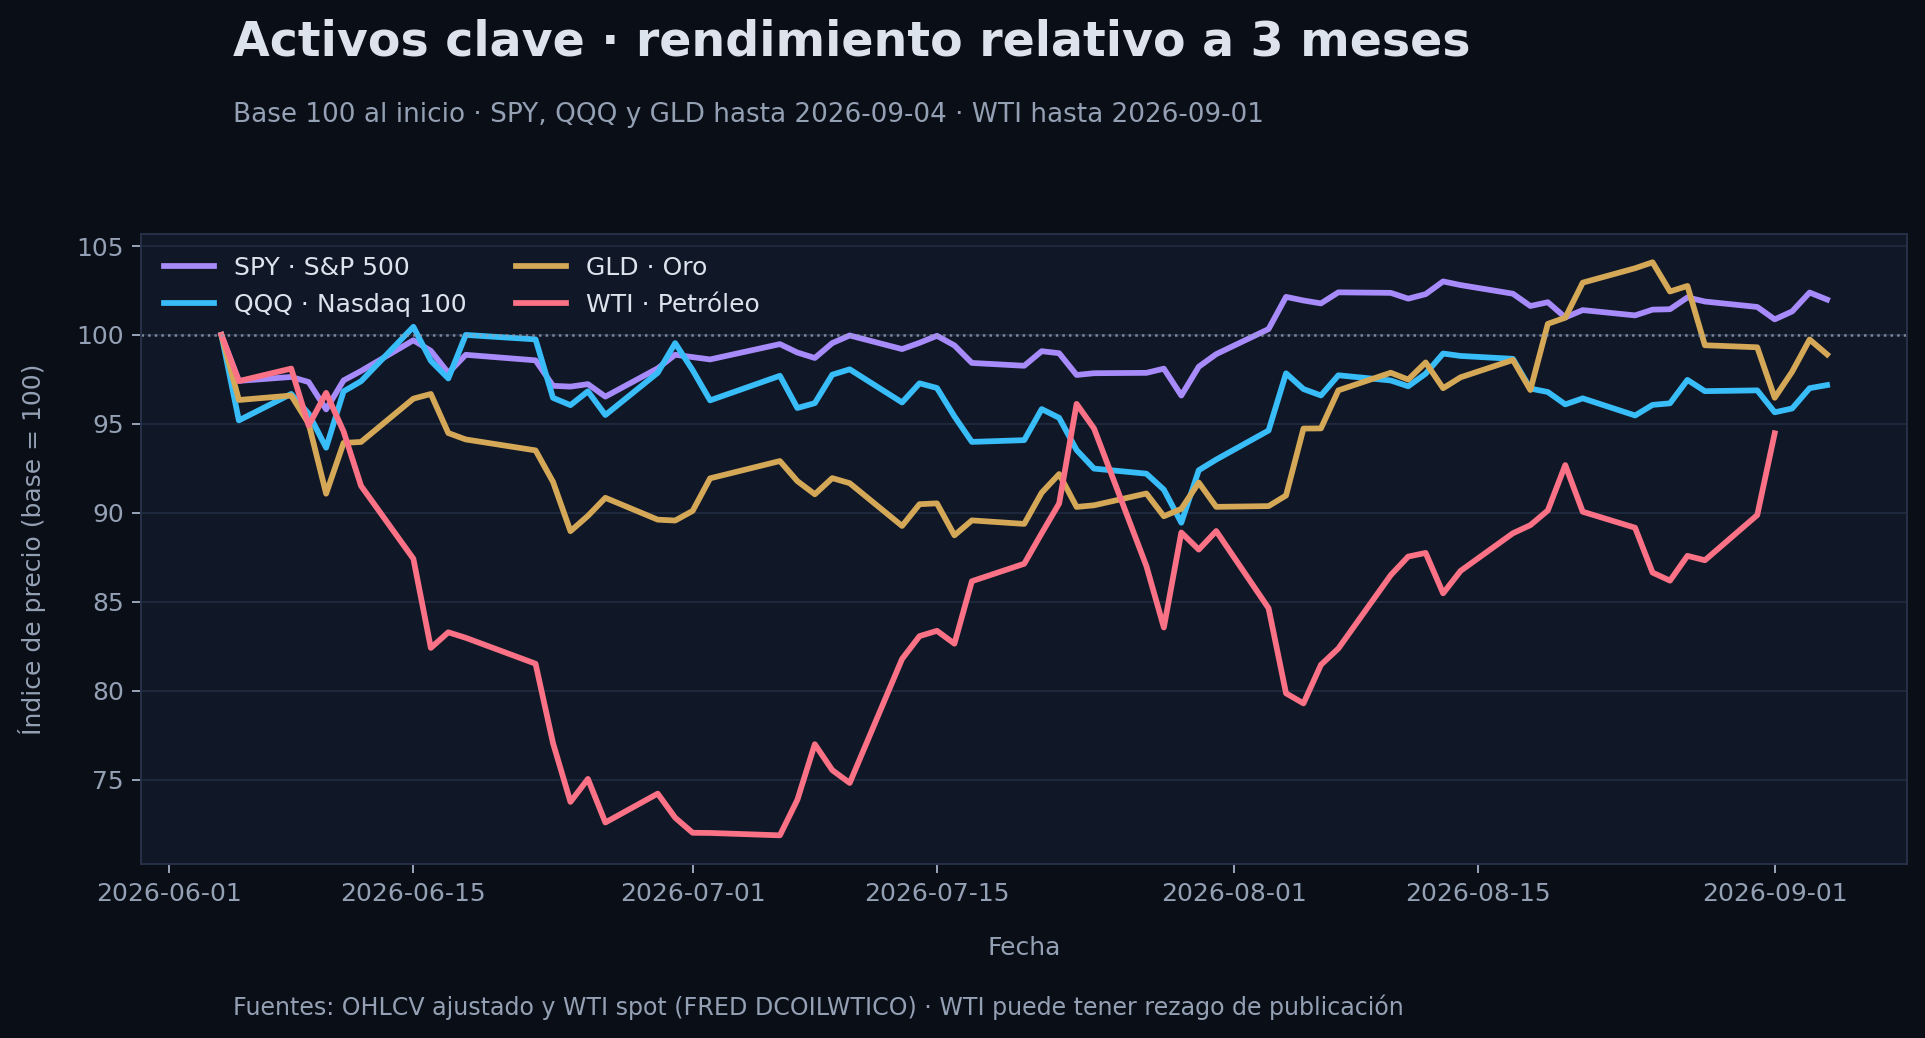
| WTI (petróleo) | 91,48 $/bbl · +8,2% |
| Tasas y volatilidad · nivel y cambio | Nivel / Cambio |
|---|---|
| UST 10Y (Bono a 10 años) | 4,77% · +4 pb |
| Curva 2s10s (10Y − 2Y) | 43 pb · +4 pb |
| VIX (miedo del mercado) | 14,32 · −0,1 pt |
Qué sectores lideran y cuáles quedaron atrás (Rotación sectorial)
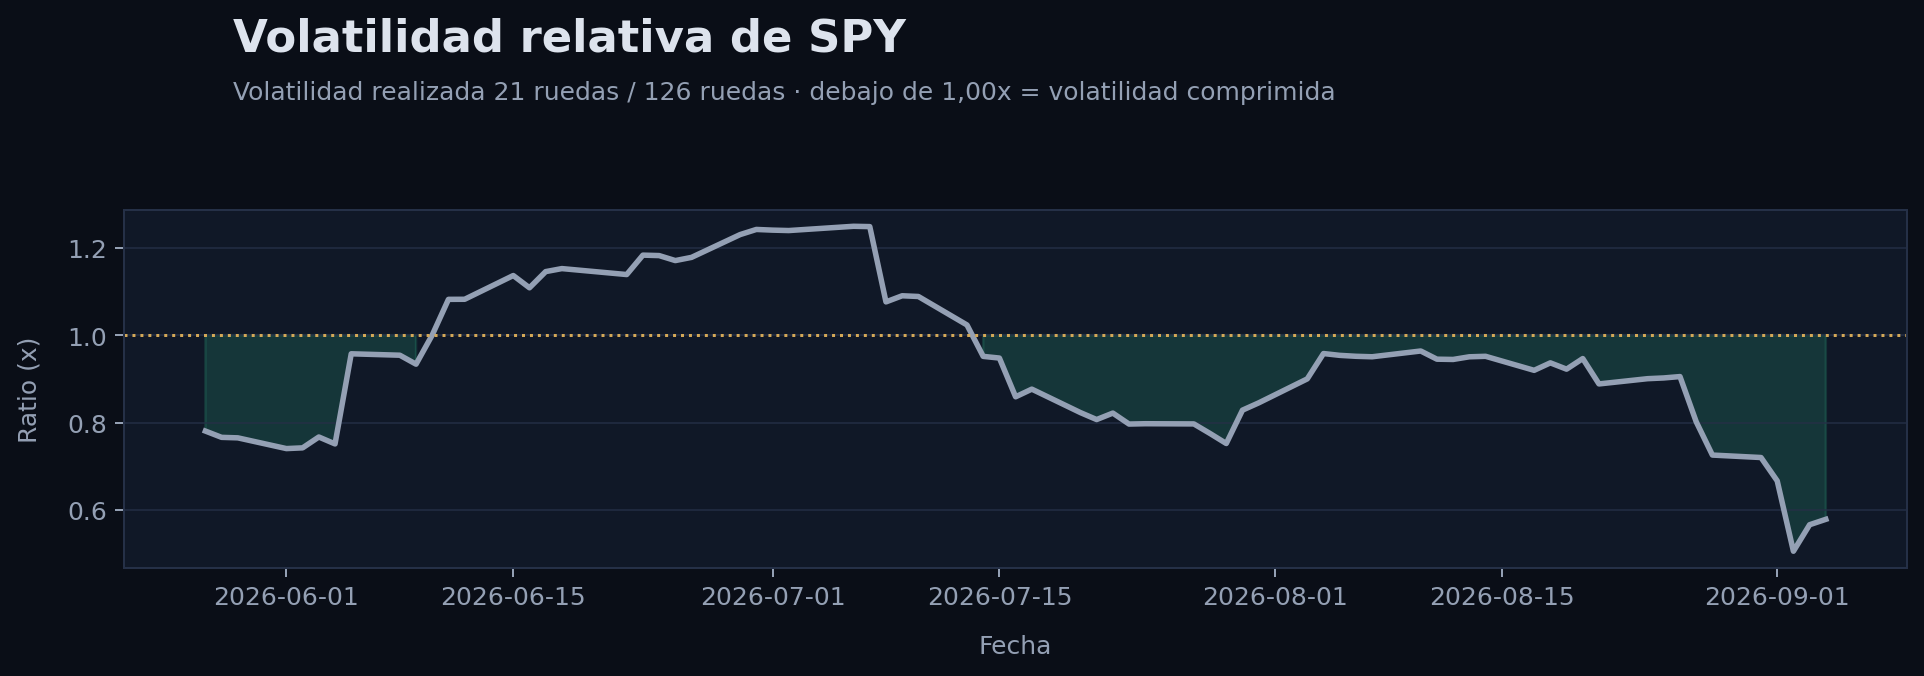
En siete días la energía y la tecnología superaron a SPY; industria, real estate y consumo discrecional quedaron rezagados. A tres meses, salud y energía siguen arriba del índice, mientras tecnología y comunicaciones pierden terreno relativo. El mercado no sube parejo: rota hacia energía y defensivos de salud, y castiga cíclicos sensibles a tasas.
| Sector / ETF | 7d vs SPY | 21d vs SPY | 63d vs SPY |
|---|---|---|---|
| Tecnología (XLK) | +1,89% | +0,84% | −0,70% |
| Salud (XLV) | −1,74% | +4,04% | +7,85% |
| Finanzas (XLF) | −0,81% | +0,29% | +6,79% |
| Industrial (XLI) | −3,35% | −5,35% | −3,82% |
| Real estate (XLRE) | −3,11% | −2,18% | −5,56% |
| Consumo discrecional (XLY) | −2,46% | −2,91% | −4,45% |
| Comunicaciones (XLC) | −1,05% | +0,55% | −4,10% |
| Energía (XLE) | +2,07% | +9,93% | +7,18% |
Lectura contrarian: Salud y finanzas mantienen ventaja a uno y tres meses pese a una semana floja en XLV. Industria y consumo discrecional acumulan rezago en las tres ventanas: candidatos contrarian solo si el precio y los fundamentos de cada empresa lo respaldan, no por rotación mecánica.
Esta semana el empuje alcista vino de la valoración EV/Ventas en el tramo alto del mercado (percentil 80): se lee como apetito por growth/momentum, no como mercado barato. En contra pesó la brecha VXN−VIX (más volatilidad implícita en Nasdaq que en SPY). A favor, levemente: tecnología menos débil vs el índice y put/call de TLT menos defensivo. Traducción: BULL con reservas, no cheque en blanco.
El 62,6% de las acciones cotiza arriba de su media de 200 días (−1,3 pp vs la semana pasada). Sigue constructivo, pero con menos participación.
La regla de Sahm está en 0,00%: sin señal de recesión inminente en este indicador. Ojo: Sahm usa desempleo con rezago; el último UNRATE publicado (agosto) se mantuvo en 4,1%, estable vs julio. No confundir “Sahm en cero” con empleo perfecto: solo dice que el desempleo no subió lo suficiente para disparar la alerta.
El put/call cercano a 30 días de SPY está en 1,95 (percentil histórico ~64%): lectura neutral / equilibrada, un giro desde la semana previa (1,49, más sesgo a calls). No es pánico ni euforia extrema en derivados; encaja con un BULL menos convencido.
Blue repunta; REM meseta inflacionaria
Tras seis ruedas bajistas, el dólar blue subió $5 el jueves 3-sep (compra ~$1.525), mientras el mayorista cerró en $1.508. Los financieros se mantuvieron más calmados (MEP ~$1.528, CCL ~$1.586). El riesgo país comprimió hacia ~493 puntos. El mercado local mira si el repunte del blue es ruido o cambio de tendencia.
El REM de agosto proyecta inflación de agosto en 1,7% (dato INDEC pendiente) y una meseta de ~1,6–1,8% mensual hacia fin de año. Para 2026 completo, el consenso ronda 30% anual. En cambio, las expectativas de devaluación oficial siguen muy graduales ($1.530 en sep, $1.630 en dic).
Según los bonos, el mercado descuenta ~20,8% de inflación implícita y ~25,6% de devaluación anual a doce meses (mayorista $1.507 al 4-sep). Son apuestas colectivas, no pronóstico seguro.
Matiz: SLB y Baker Hughes confirmaron que no participarán en proyectos en Malvinas, priorizando operaciones en Vaca Muerta. Eso refuerza la tensión soberana vs proveedores globales, pero no resuelve el calendario de vencimientos en dólares (USD 15.000M resto 2026).
Petróleo arriba, curva pesos exigente
El repunte del crudo mejora términos de intercambio para exportadores, pero encarece importaciones de energía y presiona la desinflación doméstica si el precio se sostiene. En dólares, la emisión soberana sigue postergada con riesgo país aún elevado para salir a mercados globales.
Con riesgo país cerca de 493 pts, el debate externo volvió a bonos soberanos en dólares (AO29, rotaciones AL38/AL41) como refugio relativo vs equity local. No hay nueva emisión internacional: la resiliencia depende de flujos existentes y superávit comercial proyectado (~USD 25.000M en 2026 según REM).
Matiz: el calendario de vencimientos en dólares (USD 29.000M en 2027) sigue siendo el ancla de fondo, aunque el corto plazo se vea más ordenado.
Post-aguinaldos, parte del flujo volvió a instrumentos dollar-linked cuando la brecha financiera se ensanchó levemente. En tasa fija, T30J7 rinde ~29,0% efectivo anual.
Comparando T30J7 (tasa fija, ~29,0% anual) con TZX27 (ajusta por inflación, mismo vencimiento), la inflación implícita es ~20,8% anual (~1 pp por debajo del REM 12m de ~21,8%).
Fija vs dólar oficial → devaluación implícita ~25,6% (mayorista a ~12 meses; spot $1.507 al 4-sep). Al superar la inflación implícita, la curva descuenta que el oficial acelere un poco más que los precios. breakeven.ar · bonistas.com
Actividad. El REM recortó la expectativa de PBI 2026 a +2,1% (contracción estacionalizada de 0,9% en Q2). No es colapso, pero tampoco aceleración fuerte.
Agro y comercio exterior. El superávit comercial proyectado para 2026 se revisó al alza (~USD 25.000M), apoyado en precios de soja y maíz más firmes en Chicago. El canal positivo para reservas choca con importaciones de insumos más caras si el crudo se sostiene alto.
Ideas puntuales sobre papeles locales aparecen abajo en «Los analistas están hablando de esto», no en Avistajes.
Radar de ideas que aparecieron en los videos auditados de la semana. Miradas de terceros; nuestra lectura está en Avistajes.
Argentina · renta fija. Volvió el debate bonos en pesos vs dollar-linked, y bonos soberanos en dólares como refugio si el riesgo país sigue bajando. También circuló la ampliación de CEDEARs como forma de acceder a sectores USA desde el mercado local.
Semiconductores y software. Tras resultados movidos, varios videos debatieron si semis (Broadcom, Marvell, Intel) y software (Salesforce, tras alianza con Anthropic) ofrecen ventana de entrada tras correcciones. Son tesis de terceros; no las cruzamos con revisión sistemática esta semana.
Dividendos y midstream. La conversación externa destacó acciones de alto dividendo y pipelines (midstream) como alternativa de ingreso en un mercado USA que sube pero con rotación sectorial.
Macro USA. En los videos apareció la tensión fiscal (intereses vs gasto en defensa) y la venta neta de bonos del Tesoro por parte de Japón como riesgo de fondo para yields. Contexto para entender por qué el modelo recortó convicción alcista pese al SPY plano.
Revisión sistemática de la semana. Es lectura, no recomendación.
Recordá: esto no es una recomendación de compra. Son empresas que considero interesantes para seguir. Antes de entrar, buscaría un RSI entre 30 y 40. Si no sabés dónde verlo, podés consultarlo en Investing o Yahoo Finance.
LeMaitre vende implantes vasculares con márgenes altos y venta directa difícil de replicar. Compone bien, pero el mercado pide continuidad: múltiplos comprimidos vs historia y corrección reciente tras guía más baja. Afuera hay acumulación institucional pero también riesgo regulatorio (FDA). Modelos internos acompañan; lo que puede cerrar o romper el caso es si H2 sostiene crecimiento orgánico. Deep dive
Booking sigue siendo la OTA líder con caja fuerte y Connected Trip avanzando, pero esta semana el sector travel vendió por macro (crudo alto, yields altos). El precio ya descuenta continuidad; afuera el debate es sinergias vs riesgo regulatorio europeo y recorte de guía de reservas. Modelos internos la rankean top; lo que puede mover la tesis son las presentaciones de management la semana del 8-sep. Deep dive
Pinnacle cerró Synovus para escalar banqueros comerciales en el sureste. EPS ajustado fuerte y P/B comprimido, pero ROE bajo mientras la integración se asienta. Esta semana liquidó con el sector por yields altos; el CEO compró en la caída y hubo rebote técnico. Afuera el debate es sinergias vs NPLs en alza y NIM bajo presión. Fireside Barclays (15-sep) puede mover la tesis. Deep dive
Erie Indemnity cobra comisiones por gestionar un negocio de seguros regional con balance conservador. El Exchange mejora su combined ratio, pero el crecimiento de pólizas sigue flojo y esta semana la acción sufrió ventas forzadas por exclusiones de índices. P/E en percentil 7% vs historia; el riesgo es litigio sobre la tarifa del 25%. Lo que puede cerrar o romper el caso es si la presión técnica se agota tras el 10-sep. Deep dive
Cinco deep dives esta semana: régimen SPY más cuatro Avistajes. Cada enlace abre el post con fundamentals, escenarios y riesgos.
SPY · LMAT · BKNG · PNFP · ERIE
Análisis anteriores en Deep Dives.
Versión web en Sidera Insights. Original también en Beehiiv. Contenido educativo; no es asesoramiento financiero.
Gratis. Todos los lunes a la mañana.