
Sidera Insights
En esta semana:
- La Reserva Federal subió la tasa 25 puntos básicos, hasta 3,75%-4,00%. El Treasury a 10 años volvió a rondar 5%. Es el escenario de tasas más altas que veníamos siguiendo desde agosto.
- El modelo de mercado pasó de BULL a NEUTRAL. La probabilidad alcista cayó de 51,8% a 28,6%, mientras NEUTRAL subió a 42,0%. La amplitud bajó de 54,9% a 47,6%.
- Aparecieron tres entradas castigadas y una empresa para esperar. PCG (PG&E Corporation), WING (Wingstop) y SBAC (SBA Communications) tienen precios y señales técnicas más favorables. NSSC (NAPCO Security Technologies) conserva la calidad, pero su RSI de 55 deja menos margen para entrar ahora.
- La curva en pesos dejó casi empatadas inflación y devaluación implícitas. El T30J7 rinde cerca de 28,8% efectivo anual, con inflación implícita de 23,3% y devaluación implícita de 23,4%.
Opinión personal: La suba de tasas de esta semana conecta de forma directa con la última entrega de Formación para invertir, Carta #14: Tasas de interés, el precio del tiempo. Una tasa más alta aumenta el retorno que exige el accionista, encarece la deuda y reduce el valor presente de la misma caja futura.
Venimos siguiendo este riesgo desde agosto. Primero apareció en Japón y en el posible desarme del carry trade. Después se sumaron el petróleo, un mercado laboral más firme y rendimientos largos que no cedían. El 4 de septiembre escribimos que esperábamos tasas más altas para todo el mundo. No conocíamos la fecha exacta ni el tamaño del movimiento. Sí estaba claro el mecanismo. Esta semana la Fed confirmó esa dirección y el Treasury a 10 años volvió a la zona de 5%.
El modelo también cambió. SPY (S&P 500) terminó casi igual en la semana, pero BULL perdió 23,2 puntos y NEUTRAL pasó a ser el escenario principal. La participación volvió a deteriorarse. Menos de la mitad de las acciones del universo quedó sobre su media de 200 días. La tendencia de fondo todavía es positiva y los controles de estrés no detectan una ruptura excepcional, pero el mercado ofrece menos margen para comprar el índice sin distinguir precios, balances y sensibilidad a tasas. Leer el análisis completo de SPY.
Mantendría capital disponible y entraría en etapas. PCG (PG&E Corporation) combina una valuación muy comprimida y RSI de 30 con un riesgo regulatorio y de incendios que sigue abierto. WING (Wingstop) quedó cerca del piso de su historia de múltiplos después de una caída fuerte, aunque necesita recuperar las ventas comparables. SBAC (SBA Communications) ofrece infraestructura difícil de replicar y un RSI de 31, pero la deuda y el costo de refinanciamiento importan todavía más con un Treasury cerca de 5%. NSSC (NAPCO Security Technologies) tiene el balance y el negocio más limpios del grupo. Su RSI de 55 me hace esperar una corrección antes de entrar.
La tasa es el precio del tiempo. Si la tasa segura sube, también suele subir el retorno exigido a una acción y el costo de la deuda. La misma caja futura vale menos hoy.
Una empresa todavía puede subir con tasas altas si sus ganancias crecen más rápido que el costo de capital. El precio final depende de ambas fuerzas. Ver Carta #14 y las entregas anteriores.
“El precio es lo que pagas. El valor es lo que recibes.”
Warren Buffett
Buena semana,
Tom
SPY cerró en USD 761,69, prácticamente sin cambios. El modelo pasó a NEUTRAL y la amplitud cayó a 47,6%.
El nuevo nivel de tasas cambia el precio de la espera. Priorizamos caja, deuda manejable, valuación contra la propia historia y entradas escalonadas.
Treasury a 10 años, amplitud, petróleo y el impacto del costo de capital sobre SBAC (SBA Communications) y PCG (PG&E Corporation). En WING (Wingstop) importa la frecuencia del cliente; en NSSC (NAPCO Security Technologies), el punto de entrada.
Régimen de mercado: NEUTRAL
NEUTRAL subió a 42,0% y desplazó a BULL, que cayó a 28,6%. BEAR quedó en 29,4%. Las tres probabilidades están bastante repartidas, por lo que no hay una ventaja direccional clara. La amplitud cayó 7,3 puntos, hasta 47,6%, y el put/call de corto plazo subió de 1,04 a 1,63.
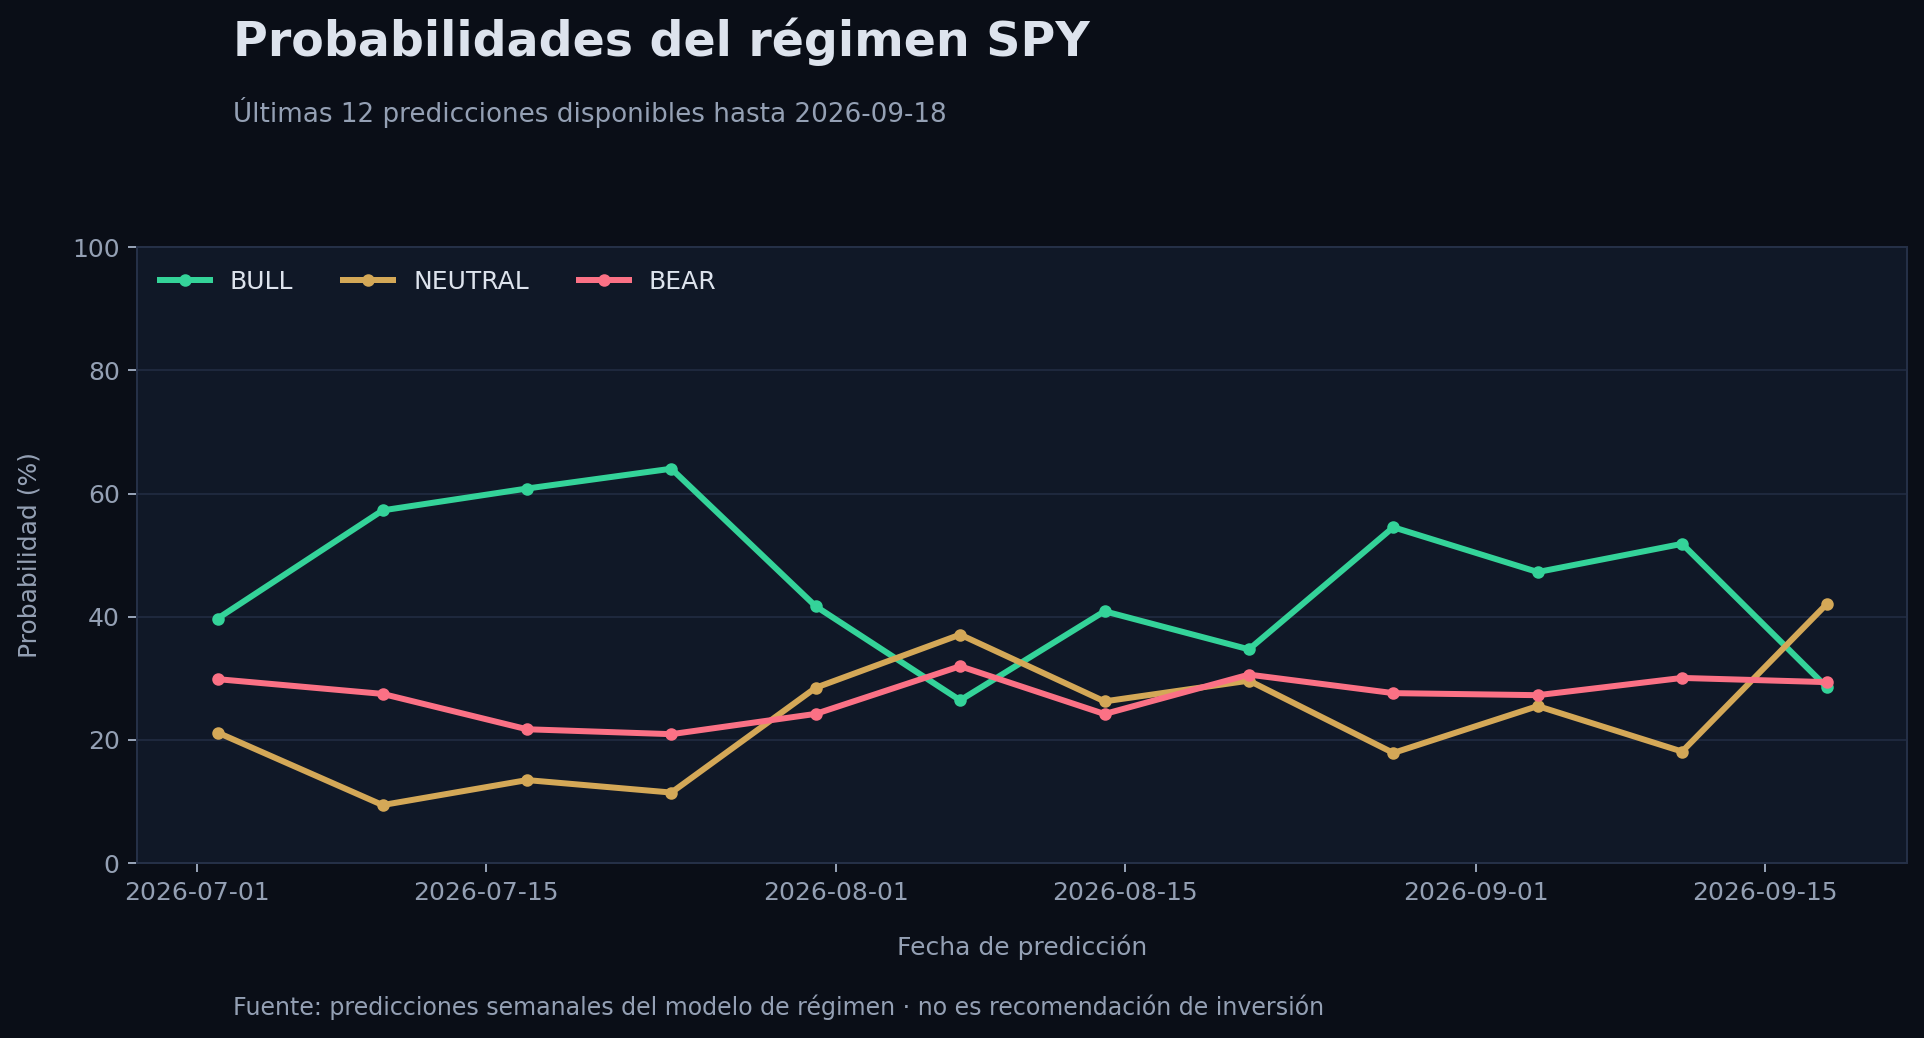
Los controles adicionales mantienen una lectura menos alarmante. La tendencia suavizada sigue positiva, no apareció una ruptura estadística excepcional y el indicador de tensión persistente permanece en 0%. El cambio de régimen pide paciencia y selección; todavía no describe un mercado en crisis. Leer el deep dive del régimen de SPY.
| Escenario | 11 SEP | 18 SEP | Cambio |
|---|---|---|---|
| BULL | 51,8% | 28,6% | −23,2 pp |
| NEUTRAL | 18,1% | 42,0% | +23,9 pp |
| BEAR | 30,1% | 29,4% | −0,7 pp |
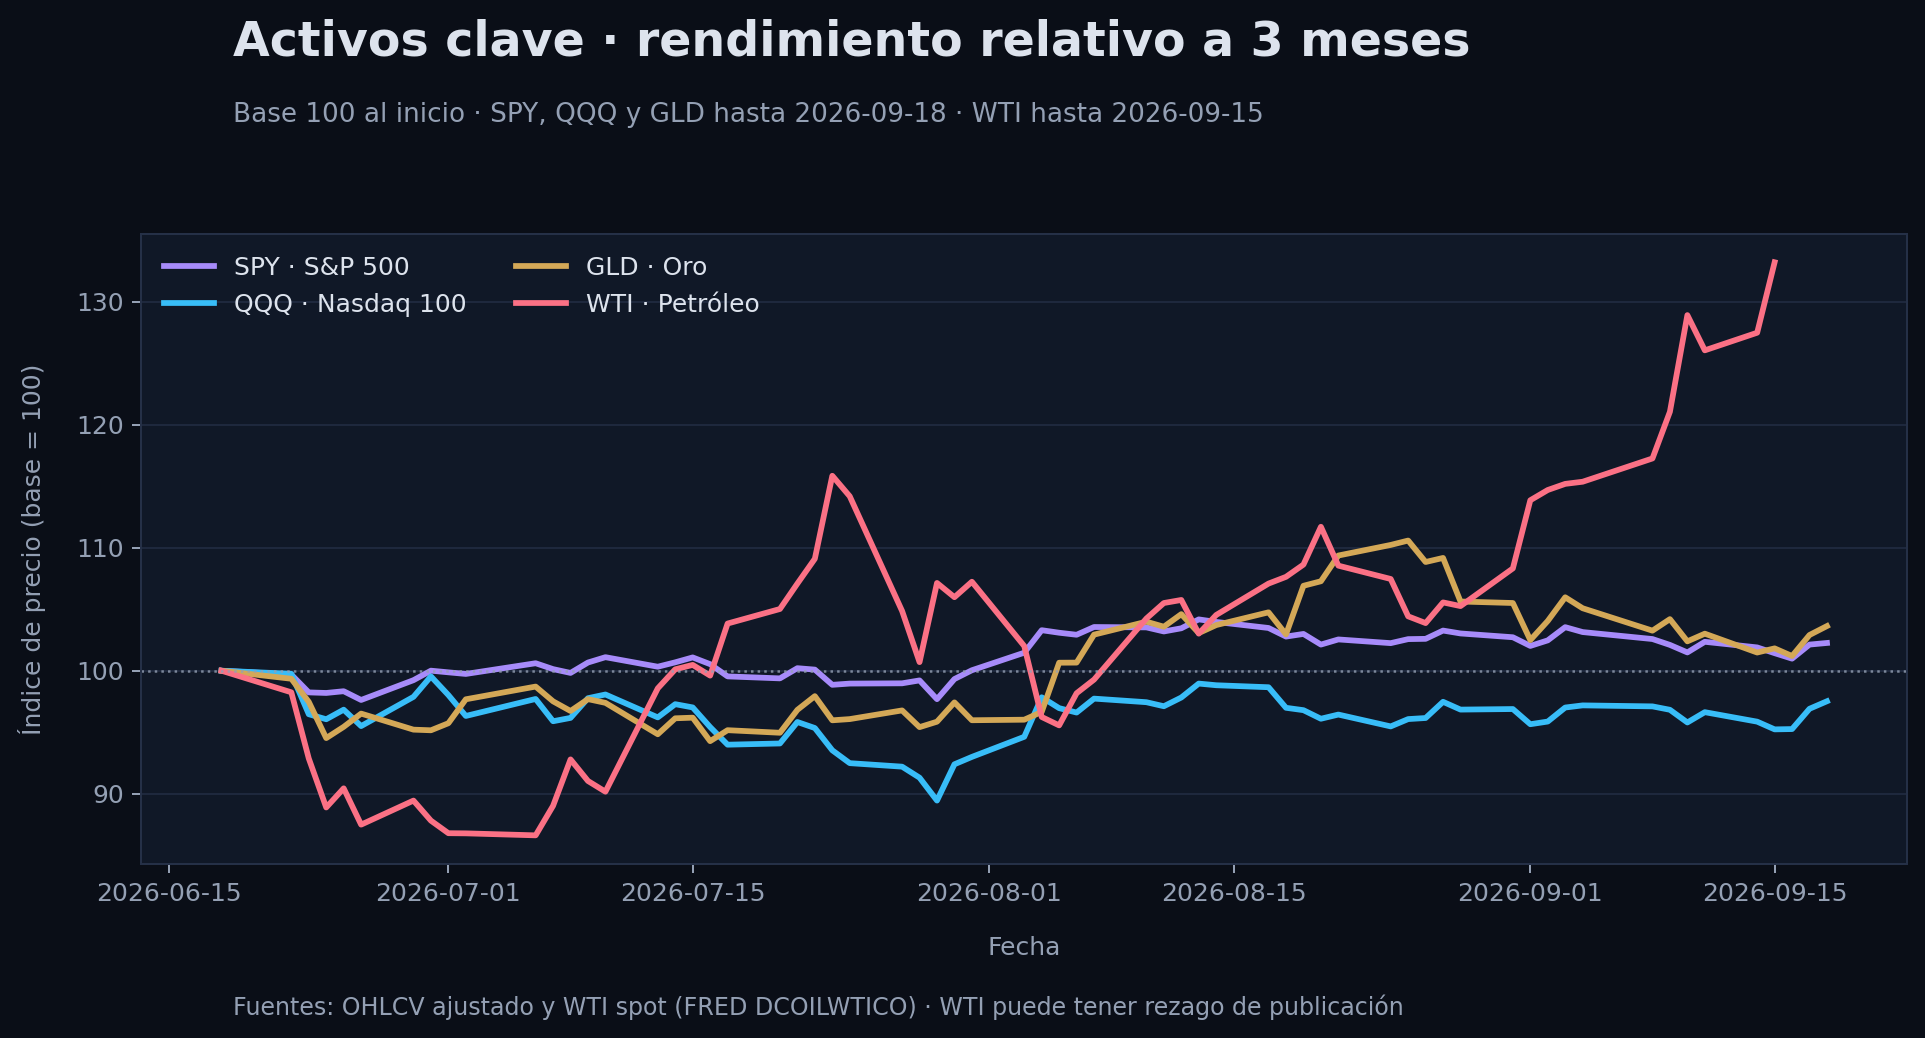
| Activo | Cierre / semana |
|---|---|
| SPY (S&P 500) | USD 761,69 · −0,1% |
| QQQ (Nasdaq 100) | USD 721,45 · +0,9% |
| GLD (oro) | USD 401,17 · +0,6% |
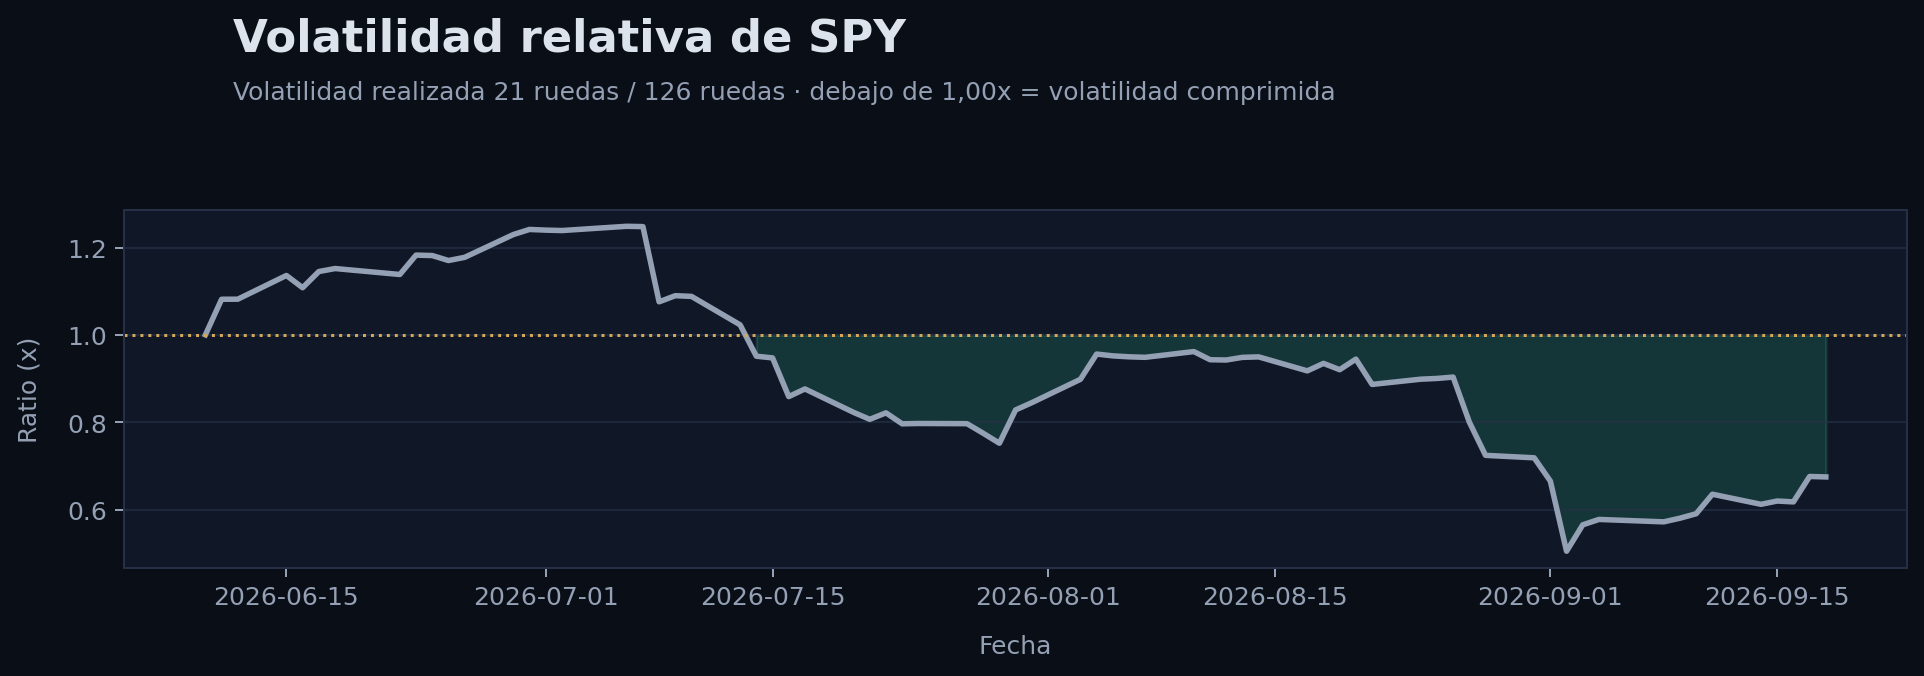
Tasas y volatilidad. La Fed llevó su tasa a 3,75%-4,00% y el Treasury a 10 años tocó 5,02% antes de cerrar cerca de 4,95%. La volatilidad realizada sigue comprimida frente a su promedio de seis meses. El principal deterioro aparece en la amplitud y en la rotación hacia consumo defensivo.
Rotación sectorial
Salud y tecnología superaron a SPY en la semana. A tres meses, energía conserva el liderazgo relativo con 18,2% y salud con 10,9%. Industria, consumo discrecional y servicios públicos siguen rezagados. La debilidad de utilities importa para PCG (PG&E Corporation) y la caída de real estate refleja la presión que también enfrenta SBAC (SBA Communications).
| Sector | 7 días | 21 días | 63 días |
|---|---|---|---|
| Energía (XLE) | −1,7% | +1,9% | +18,2% |
| Salud (XLV) | +0,9% | −3,4% | +10,9% |
| Finanzas (XLF) | −2,3% | −2,1% | +2,4% |
| Tecnología (XLK) | +0,8% | +4,0% | −3,1% |
| Real estate (XLRE) | −2,2% | −4,8% | −4,4% |
| Consumo discrecional (XLY) | −1,4% | −5,7% | −7,3% |
| Industria (XLI) | −1,3% | −6,0% | −8,2% |
El posicionamiento de opciones en sectores defensivos y financieros sostuvo la lectura NEUTRAL. El rezago relativo de tecnología frente al S&P 500 le restó apoyo. La combinación describe un mercado dividido, con poca participación y sin estrés persistente.
Calma cambiaria con un costo global más alto
El dólar mayorista de referencia quedó cerca de $1.512 y la brecha siguió contenida. El BCRA terminó la semana con compras por USD 36 millones y reservas brutas cercanas a USD 49.798 millones. El punto a vigilar es la continuidad de esas compras cuando aumenten los pagos y la demanda de divisas.
El Presupuesto 2027 plantea otro año de superávit financiero, inflación de 18%, dólar oficial de $1.847 a diciembre y crecimiento real de 4%. Son supuestos oficiales. El mercado todavía tiene que validar su consistencia con actividad, reservas y costo de financiamiento.
Una tasa estadounidense más alta eleva el rendimiento exigido a los activos argentinos. El efecto puede aparecer aun cuando las variables locales mejoren.
El Treasury vuelve a subir el piso
Con el Treasury a 10 años cerca de 5%, un bono argentino necesita ofrecer más rendimiento para compensar el riesgo adicional. Esto presiona las paridades y encarece una futura refinanciación, aunque el programa fiscal local mejore.
En los videos de la semana volvieron a aparecer AO28, AO29 y GD35 como ideas de valor relativo. Los tomaría como puntos de partida. La decisión depende del flujo de pagos, la duración y el acceso al mercado. Esta edición no cuenta con una fuente primaria completa de precios y rendimientos para compararlos.
Inflación y devaluación implícitas casi empatadas
El T30J7 rinde cerca de 28,8% efectivo anual. Frente al TZX27 deja una inflación implícita de 23,3%. Comparado con el TZV27, la devaluación implícita ronda 23,4%. La diferencia es de apenas una décima.
La curva ya no muestra el desacople amplio de la semana anterior. El mercado pide una trayectoria parecida para precios y dólar oficial. El riesgo está en que una sorpresa inflacionaria o cambiaria rompa ese equilibrio.
El costo del capital llega a las empresas
Una tasa alta no queda encerrada en Wall Street. Encarece hipotecas, proyectos de infraestructura, inventarios y refinanciaciones. También sube el retorno mínimo que debe ofrecer una nueva inversión. Los proyectos con caja lejana o mucha deuda son los primeros en perder valor.
El petróleo siguió volátil después de los ataques a infraestructura saudita. Para Argentina, un precio alto ayuda al potencial exportador de Vaca Muerta y al mismo tiempo encarece transporte, insumos y subsidios. Ya hay proyectos por unos USD 400 millones alrededor de la infraestructura energética neuquina.
La otra cara apareció en consumo e industria tradicional. La reestructuración de Granja Tres Arroyos muestra que una mejora macro agregada puede convivir con balances privados bajo presión.
Ideas que aparecieron en los videos de la semana. Son puntos de partida para investigar y no nuestra selección.
Deuda y tasas largas. La conversación se concentró en la menor demanda estructural por bonos largos y el costo de refinanciar deuda a tasas más altas. Es el mismo mecanismo de la Carta #14 aplicado a gobiernos y empresas.
Dividendos y valor. PepsiCo, Broadcom, Blackstone, Altria, VICI, EastGroup, Intuit y Main Street Capital aparecieron por sus rendimientos o valuaciones. La tasa segura cerca de 5% obliga a comparar cada dividendo con una alternativa más exigente.
Activos argentinos. Los analistas discutieron bonos CER, dollar linked y soberanos en dólares. En acciones, el foco estuvo en la dispersión dentro del panel general. Ninguna de estas menciones reemplaza revisar precio, liquidez y balance.
Nuestra lectura sistemática de la semana.
Recordá: esto no es una recomendación de compra. Son empresas que considero interesantes para seguir. Antes de entrar, buscaría un RSI entre 30 y 40. Si no sabés dónde verlo, podés consultarlo en Investing o Yahoo Finance.
PG&E cerró en USD 13,20, con RSI de 30 y cerca del tercio inferior de sus bandas. Cotiza unas 8 veces ganancias, en el tramo más bajo de su propia historia de cinco años. El modelo la ubica entre los primeros nombres del universo.
La empresa opera una red regulada y debe invertir mucho en resiliencia, incendios y nuevas cargas. Eso sostiene el crecimiento de la base de activos y mantiene negativo el flujo libre después de inversiones. La entrada es atractiva por precio, pero exige tolerar riesgo regulatorio, deuda y posibles costos por incendios. Empezaría con una posición pequeña y exigiría avances en el marco regulatorio. Leer deep dive.
Wingstop cerró en USD 104,08, con RSI de 38 y después de caer más de 60% desde su máximo anual. El P/E de 23 veces y el EV/FCF quedaron cerca del piso de su historia. El ranking interno también la ubica muy arriba.
El modelo de franquicia conserva márgenes altos y sigue abriendo locales, pero las ventas comparables cayeron 7,5% y la empresa redujo su guía anual. La pregunta es si la expansión de la red y el programa de lealtad pueden recuperar la frecuencia del cliente. El patrimonio negativo hace que P/B no sea útil en este caso. Miraría caja, ROIC, deuda y ventas comparables. Leer deep dive.
SBA cerró en USD 178,59, con RSI de 31 y cerca del piso de su corredor reciente. El P/E y el EV/FCF se ubican alrededor del percentil 1 de los últimos cinco años. El descuento frente a su propia historia es amplio.
Las torres son activos difíciles de replicar y generan contratos largos, pero el apalancamiento ronda 6,4 veces y las tasas altas encarecen el refinanciamiento. En el corto plazo también pesan el menor gasto de algunos operadores y cancelaciones de contratos. Entraría en etapas y seguiría AFFO, deuda y uso de caja. Leer deep dive.
NAPCO cerró en USD 36,13, cotiza cerca de 22 veces ganancias y no tiene deuda. Los servicios recurrentes superaron los USD 100 millones anualizados, con márgenes superiores a 90%. El modelo la ubica en el percentil 95 del universo.
Es la empresa de mayor calidad financiera del grupo, pero el RSI de 55 no ofrece la misma ventana que PCG, WING o SBAC. La seguiría y esperaría una corrección. La tesis depende de que las activaciones de equipos sostengan el crecimiento recurrente y de que el cambio de liderazgo no altere la ejecución. Leer deep dive.
Esta edición incluye cinco análisis completos: SPY (S&P 500) · PCG (PG&E Corporation) · WING (Wingstop) · SBAC (SBA Communications) · NSSC (NAPCO Security Technologies).
Si querés ver análisis de empresas de semanas anteriores: Deep Dives.
Versión web en Sidera Insights. Original también en Beehiiv. Contenido educativo; no es asesoramiento financiero.
Gratis. Todos los lunes a la mañana.